내년 1월 기본자본 킥스 규제 시행
후순위채권 기본자본으로 인정 불가
업계 “계약마진 기본자본 인정” 요구
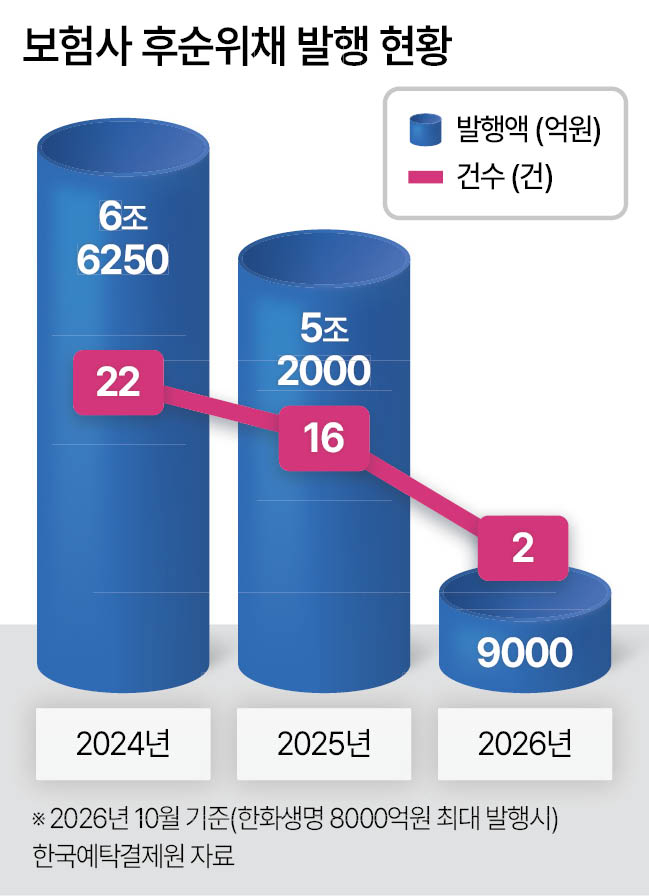
보험업계의 후순위채권 발행이 2년새 10분의 1 수준으로 줄었다. 내년 1월 ‘기본자본 킥스(K-ICS·지급여력비율)’ 규제 시행을 앞두고 기본자본으로 인정받지 못하는 후순위채를 발행할 유인이 줄어든 탓이다.
3일 금융권에 따르면 올해 보험사 후순위채 발행은 3월 흥국화재(1000억원)와 이달 발행 예정인 한화생명(최대 8000억원)을 포함해 2건에 그친다. 2024년 22건(6조6250억원), 2025년 16건(5조2000억원)과 비교하면 2년새 급감했다. 현대해상(3500억원)과 KB손해보험(3790억원)처럼 차환 없이 기존 후순위채를 상환한 곳도 있다.
업계가 후순위채 발행을 줄인 것은 내년 1월 시행되는 기본자본 킥스 비율 규제 때문이다. 기본자본 킥스 비율은 자본금과 이익잉여금처럼 손실을 곧바로 메울 수 있는 기본자본을 요구자본으로 나눈 값이다. 금융위원회는 이 비율을 50% 이상 유지하도록 하고, 이에 못 미치면 적기시정조치를 내리기로 했다. 후순위채는 빌린 돈이라 보완자본으로 분류돼 기본자본 비율 개선에는 도움이 되지 않는다. 보험사로서는 비용을 들여 후순위채를 발행할 유인이 줄어든 셈이다.
이런 흐름 속에서 한화생명은 이날 수요예측을 거쳐 11일 4000억원 규모의 후순위채를 발행할 예정이다. 수요예측 결과에 따라 발행 규모를 최대 8000억원까지 늘릴 수 있다. 만기는 10년이며, 발행 5년 뒤 회사가 조기상환(콜옵션)할 수 있는 구조다. 공모 희망금리는 연 4.80~5.30%다.
한화생명의 이번 발행은 전체 킥스 비율 관리 차원으로 풀이된다. 최근 공시된 증권신고서에 따르면 한화생명의 9월 말 킥스 비율은 165.2%(회사 추정)로, 6월 말(168.0%)보다 낮아졌다. 규제 기준(100%)과 권고 기준(130%)은 웃돌지만 6월 말 생명보험업계 평균(경과조치 적용 전 193.0%)보다는 낮다. 다만 킥스 비율은 회사별 자산·부채 구조에 따라 달라 업계 평균과 단순 비교하기는 어렵다는 지적도 있다. 한화생명은 후순위채 4000억원을 발행하면 킥스 비율이 167.8%로, 8000억원을 발행하면 170.5%로 오를 것으로 추산했다.
한화생명은 9월 4400억원을 들여 애큐온캐피탈 지분 50.54%를 인수하기로 하는 등 사업 확장에도 나선 상황이다. 한화생명 측은 이번 후순위채 발행에 대해 “차환 성격의 발행일 뿐”이라고 설명했다. 업계에서도 후순위채는 기존 자본성증권의 조기상환에 대비한 차환 목적으로 발행하는 경우가 많다는 설명이 나온다.
다만 후순위채로 늘어나는 것은 보완자본인 만큼, 기본자본 비율 관리는 별도의 과제로 남는다. 한화생명 역시 증권신고서에서 “후순위채 발행을 통한 보완자본 확충만으로 기본자본 기준에 대한 대응이 대체되는 것은 아니다”라고 밝혔다. 발행대금을 운용하면 요구자본도 늘어나는 만큼, 실제 킥스 비율 개선 폭은 추정치보다 작을 수 있다.
기본자본 비율을 높이려면 분자인 기본자본을 늘리거나 분모인 요구자본을 줄여야 한다. 업계도 이 두 갈래로 대응에 나서고 있다. 한 보험업계 관계자는 “기본자본 확충은 유상증자나 신종자본증권 발행, 요구자본 축소는 공동재보험 가입이나 자산·부채 관리 등의 방법이 있다”며 “2035년 말까지 경과조치가 단계적으로 적용되는 만큼 보험사들도 이에 맞춰 자본의 질을 개선해 나갈 것”이라고 말했다.
제도 개선 요구도 이어지고 있다. 대표적인 것이 보험계약마진(CSM)의 기본자본 인정이다. CSM은 보험사가 판매한 계약에서 앞으로 벌어들일 것으로 예상되는 이익을 말한다. 유럽 지급여력제도(솔벤시Ⅱ)는 이런 미래 이익 일부를 기본자본으로 인정하는 반면 킥스는 인정 범위가 제한적이어서, 업계는 유럽처럼 일부를 기본자본으로 인정해 달라고 당국에 건의하고 있다.
해약환급금준비금 적립 기준을 손봐야 한다는 목소리도 나온다. 해약환급금준비금은 고객이 계약을 해지할 때 돌려줄 해약환급금이 회계상 보험부채보다 많을 경우, 그 차액을 이익잉여금 안에 따로 쌓아두는 돈이다. 배당에 쓸 수 없는 돈이라 적립액이 늘수록 배당가능이익이 줄어든다. 업계는 적립 부담 때문에 주주환원 여력이 제약되고 있다며 기준을 합리화해야 한다고 주장한다. 정호원 기자
won@heraldcorp.com