[헤럴드경제=김지헌 기자] 하나금융투자는 30일 KT가 올해 3분기 양호한 실적을 달성할 것으로 예상된다며 목표주가 4만원을 유지했다.
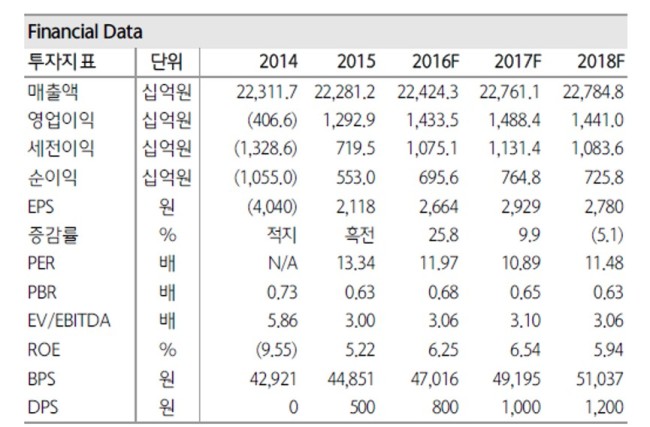
김홍식 하나금융투자 연구원은 “3분기 영업이익은 작년 동기보다 18% 증가한 4047억원으로 컨센서스(시장 기대치)를 웃돌 전망”이라며 “이동전화 ARPU(가입자당 평균 매출) 역시 전 분기보다 1% 늘어나며 기존의 증가세를 이어갈 것”이라고 분석했다.
또 “10∼11월에는 탄력적인 주가 반등이 예상된다”면서 “이동전화 ARPU, 유선매출액, 마케팅비용, 감가상각비가 모두 양호하게 나타나 올해와 내년 이익 성장 기대감이 높아지고 있으며 점진적 수급개선도 예상되기 때문”이라고 설명했다.
이어 “1ㆍ2분기 실적 시즌에 KT 주가는 각각 12∼13% 정도 올랐다”면서 “외국인과 기관의 수급 동향을 감안할 때 3분기 실적 시즌에 재차 KT에 대한 기관 매수가 집중될 가능성이 크다는 점을 염두에 둘 필요가 있다”고 덧붙였다.
raw@heraldcorp.com

Google News
에서 헤럴드경제 팔로우