[헤럴드경제=김지헌 기자] HMC투자증권은 19일 대원제약의 올해 3분기 실적이 시장 기대치(컨센서스)에 부합하는 양호한 수준을 나타낼 것이라며 목표주가 2만5000원을 유지했다.
강양구 HMC투자증권 연구원은 “3분기 매출과 영업이익은 584억원과 63억원으로 각각 작년 동기보다 17.8%, 50.6% 늘 것”이라며 “계절적 비수기에도 원외처방 조제액이 늘었다”고 설명했다.
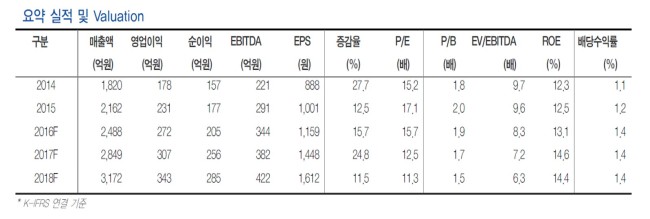
또 “호흡기 질환이 많은 4분기도 양호한 실적을 유지할 것으로 판단한다”며 올해 연간 매출과 영업이익은 2488억원과 272억원으로 각각 작년보다 15.1%, 17.8% 증가할 것“으로 내다봤다.
이어 “내년 1월에는 고지혈증 치료제인 ‘티티페논 정’도 출시될 예정”이라며 “제약바이오에 대한 투자심리 악화에도 실적 개선을 바탕으로 대원제약의 주가는 선방할 것”이라고 밝혔다.
raw@heraldcorp.com

Google News
에서 헤럴드경제 팔로우