[헤럴드경제=김지헌 기자] 메리츠종금증권은 21일 KB손해보험 수익성이 개선되고 있지만 KB금융지주 100% 자회사 편입 가능성은 디스카운트 요인이라며 목표주가를 4만원에서 3만6000원으로 하향 조정했다.
김고은 메리츠종금증권 연구원은 “KB손해보험의 올해 3분기 순이익은 작년 동기보다 39.9% 하락한 633억원을 기록했다”며 “케이블방송사 딜라이브 인수금융 관련 대출금 700억원 중 559억원의 충당금이 반영돼 투자이익률이 2.5%로 하락했기 때문”이라고 분석했다.
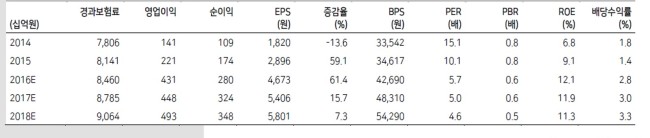
또 “충당금은 일회성 비용이고 자동차 손해율과 장기위험손해율 등 주요 손해율 지표는 안정적인 모습을 보이고 있다”며 “미주지점의 불확실성도 해소됐다”고 평가했다.
이어 “KB금융지주 100% 자회사 편입 가능성이 대두하고 있어 디스카운트 요인으로 작용하고 있다”고 덧붙였다.
한현 지난 8월 KB금융지주의 현대증권 주식 교환 결정 이후 KB손해보험에 대해서도 주식 교환을 통한 상장폐지 가능성이 제기되고 있다.
raw@heraldcorp.com

Google News
에서 헤럴드경제 팔로우