
[헤럴드경제=이은지 기자] 하나금융투자는 15일 오리온이 3분기 실적은 시장 기대치에 부합했지만, 중국제과 성장률 둔화가 부담으로 작용한다며 목표주가를 기존 120만원에서 90만원으로 내려 잡았다.
이날 오전 10시 23분 현재 유가증권시장에서 오리온은 전날보다 2.27% 오른 72만1000원에 거래되고 있다.
심은주 하나금융투자 연구원은 “3분기 연결 매출액 및 영업이익은 각각 5972억원, 944억원으로 시장 컨센서스에 부합했다”며 “‘말차 초코파이’가 파이 카테고리 성장을 견인하면서 전사 매출에 긍정적인 영향을 미쳤다”고 말했다.
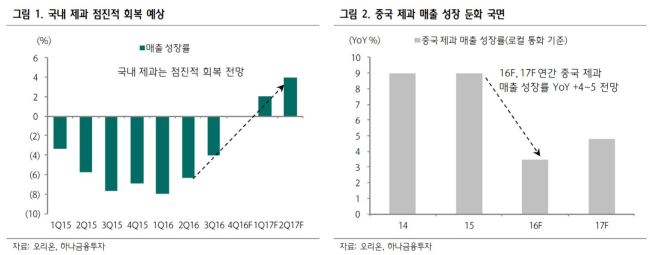
다만, 올해 중국 제과 시장이 유통 채널 트래픽 감소 및 대체재 증가는 악재로 꼽았다.
심 연구원은 “오리온은 공격적인 신제품 출시로 시장 성장 둔화를 탈피하고자 해 경쟁사들 대비 견조한 성장세는 긍정적이지만 눈높이는 낮아지는 국면”이라며 “16년, 17년 중국 제과 매출 성장률을 각각 전년대비 3.5%, 4.8% 증가할 것으로 추정한다”고 밝혔다.
이어 “국내 제과는 내년 영업일수 베이스 정상화 및 공격적 신제품 출시를 통한 매출 회복세가 예상되지만, 성장률 둔화는 부담”이라며 목표주가 하향 요인을 설명했다.
다만, “중국 제과시장에서의 저변확대 가능성은 유효하다”며 투자의견은 ‘매수(BUY)’를 유지했다.

Google News
에서 헤럴드경제 팔로우











