
[헤럴드경제=박세환 기자] IBK투자증권은 특수목적차량 전문기업인 오텍에 대해 이익 전망치가 하향됐다며 목표주가를 기존 2만1000원에서 2만원으로 하향 조정했다. 그러나 오텍의 주가는 여전히 업종 내 저평가 상태라면 투자의견 ‘매수’를 유지했다.
김종우 IBK투자증권 연구원은 “올해 주당순이익을 약 20% 하향 조정함에 따라 목표주가를 내리지만 오텍의 주가는 여전히 업종 내 저평가 상태”라며 “현재 주가는 목표주가 대비 76.2% 상승여력을 보유하고 있다”고 설명했다.
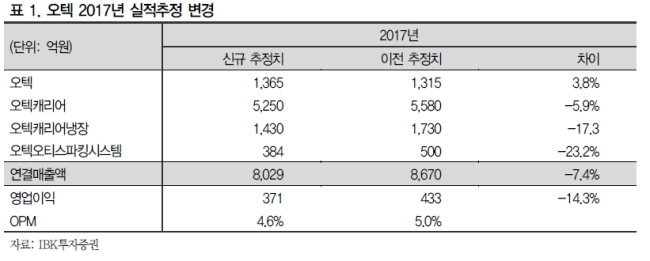
오텍의 1분기 예상 매출액은 전년 동기 대비 21.7% 늘어난 1520억원, 영업이익은 44.4% 증가한 26억원으로 예상됐다. 김 연구원은 “인버터 하이브리드보일러 판매호조로 제품포트폴리오가 다변화되고 있다”며 “2016년 실적성장을 견인한 에어컨은 채널확대를 통해 1분기부터 전년 대비 약 10% 이상 출하량이 증가한 것으로 파악하고 있다”고 설명했다.
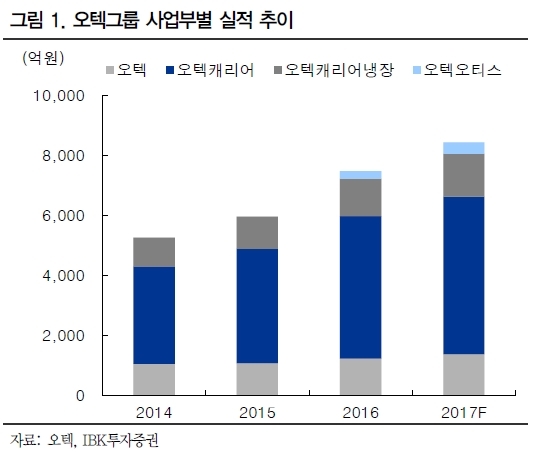
올해 예상 매출액은 전년 대비 13.1% 늘어난 8029억원으로 추정됐다. 김 연구원은 “오텍캐리어에어컨은 채널확대와 인지도 상승과 제품 포트폴리오 다변화, 오텍캐리어냉장은 전방시장 성장과 증설효과, 오텍은 수출증가와 평창올림픽을 앞둔 정부 발주물량 증가 등을 통해 전 사업부가 고르게 성장할 것”이라고 분석했다.
박세환 기자/
test10112@heraldcorp.com


















