전년동기比 30%넘게 ↓
반도체, 화학, 유통주 모두↓
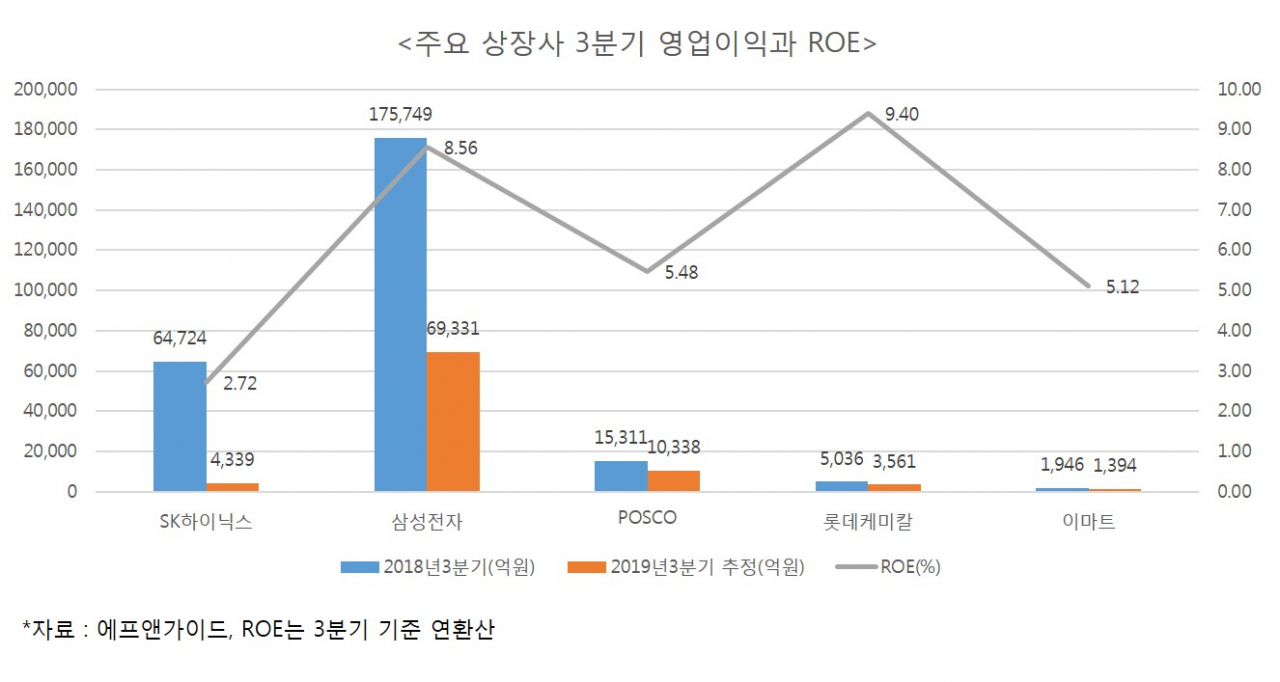
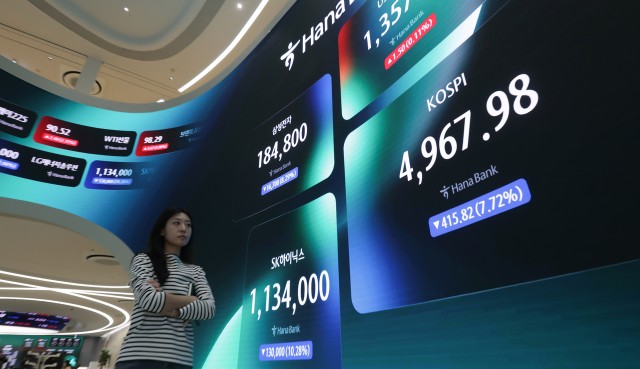
[헤럴드경제=김지헌 기자] '반도체 쇼크'로 인해 3분기 상장사들의 실적이 '살얼음판'이 될 것이란 분석이 나온다. SK하이닉스는 역대 최저 수준의 자기자본수익률(ROE)을 낼 것으로 관측된다.
3일 금융정보업체 에프앤가이드에 따르면 증권사 3곳 이상 추정치가 있는 상장사 242곳의 올해 3분기 영업이익은 총 34조7768억원 수준이다. 이는 지난해 3분기 50조5888억원에 비해 31%(15조8120억원) 가량 감소한 수치다.
약 17조원에 달하는 영업이익 감소분 중 대부분은 반도체 대장주들의 손익 감소 탓이다. 지난해 3분기와 비교할 때 삼성전자가 약 10조5000억원, SK하이닉스가 약 6조1000억원 가량 영업이익이 감소할 것으로 전망된다. 같은 기간 삼성전자는 60.6%, SK하이닉스는 93.3%가량 영업이익이 줄어든 셈이다.
특히 SK하이닉스는 ROE 측면에서 역대급 '칼바람'이 예상된다. 3분기만 두고 볼 때 SK하이닉스 ROE는 2018년에 11.14%였으나, 올해에는 0.68%로 대폭 줄어들었다. 3분기 ROE를 연간 수준으로 환산해도 올해 추정 ROE는 2.72%다. 2018년 SK하이닉스의 연간 ROE(38.53%)보다 무려 35.81%포인트 하락한 수치다. 삼성전자 역시 3분기 예상 ROE는 2.14%로, 연간 기준 8.56% ROE가 기대된다. 이 역시 지난해 19.68%의 반토막에도 못 미치는 수준이다.
이재윤 유안타증권 연구원은 "하반기 SK하이닉스의 실적 전망에 아직 불확실성이 있다"며 "중미 무역분쟁 심화에 따른 반도체 수요 둔화 위험이 지배적이기 때문"이라고 지적했다. 이 연구원은 "상반기처럼 D램가격 하락이 분기 20%수준으로 지속될 경우, 내년 1분기면 삼성전자를 비롯한 모든 메모리반도체 업체들이 영업적자로 돌아설 것이기 때문에 삼성전자 역시 더 적극적으로 공급조절에 가담해야 하는 상황"이라고 분석했다.
반도체주(株) 뿐만 아니라 화학주 역시 실적 하락세가 예상된다. 지난해 3분기와 비교할 때 롯데케미칼은 영업이익이 28% 빠진 3561억원, 대한유화는 46% 줄어든 471억원의 영업이익이 예상된다. 같은 기간 SK이노베이션은 전년동기대비 반토막난 4125억원의 영업이익이 예상된다.
최근 실적 악화로 홍역을 치르고 있는 유통주 ROE 역시 최저 수준으로 낮아지고 있다. 이마트의 경우 3분기만 두고 봤을 때 2017년 4.77%였던 ROE는 2018년 2.32%였고, 올해는 1.28% 수준으로 낮아졌다. 이마트의 연간 기준 ROE가 약 6%수준으로 떨어진 것이다.
이태훈 이베스트투자증권 연구원은 "이마트가 최근 신용등급도 하락하는 추세를 보이고 있는데, 이마트의 등급 전망이 ‘부정적’으로 변경된 근본적인 원인은 재무안정성 등보다는 경쟁 심화에 따른 것"이라고 분석했다.