
네트워크 장비 전체 비중 확대해야

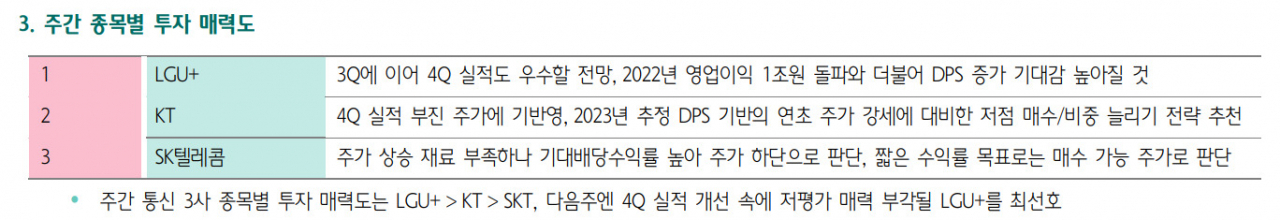
[헤럴드경제=권제인 기자] 하나증권은 KT에 대해 지주형 회사로의 전환이 기업가치 제고 효과가 클 것이라며 저점 매수해야할 시점이라고 조언했다. LG유플러스에 대해선 통신 3사 중 4분기 실적이 가장 우수할 것이라며 단기 투자를 추천했다.
김홍식 하나증권 연구원은 9일 "KT의 지주형 회사로의 전환은 본사를 임대 사업자로 변화 시킴에 따른 기업가치 제고 효과 클 것"이라며 "2023년 KT 주가 상승의 계기가 될 전망"이라고 말했다.
김 연구원은 내년 2월 이후를 내다본 중기적 관점이 필요하다며 배당 투자도 괜찮은 선택이라고 조언했다. KT의 배당락 전 주가는 3만7000~3만8000원, 배당락 후 주가는 3만5000원을 유지할 것으로 예측했다.
LG유플러스에 대해선 올해 영업이익 1조원 돌파와 더불어 주당배당금(DPS) 증가 기대감이 높아질 것으로 내다봤다. 다음 주 통신 3사 중 투자 매력도가 가장 높은 종목으로 꼽으며 단기 투자를 추천했다.
오픈랜 시장이 급성장하면서 국내 선발 5G 중소 장비 업체가 수혜를 볼 것으로 예상했다. 김 연구원은 "네트워크 장비 업종은 단기 실적 우수한 쏠리드와 이노와이어리스에 집중하는 가운데 내년 턴어라운드 예상되는 업체 비중을 늘려갈 것을 추천한다"며 "현재 실적이 잘 나오는 업체를 집중매수하는 전략도 좋지만 네트워크 장비 전체 비중 확대에 좀 더 힘을 기울여야 한다"고 권고했다.
eyre@heraldcorp.com

Google News
에서 헤럴드경제 팔로우













