[헤럴드경제=김지헌 기자] 유안타증권은 1일 SK머티리얼즈의 꾸준한 실적 성장이 기대된다며 목표주가 14만7000원을 제시했다.
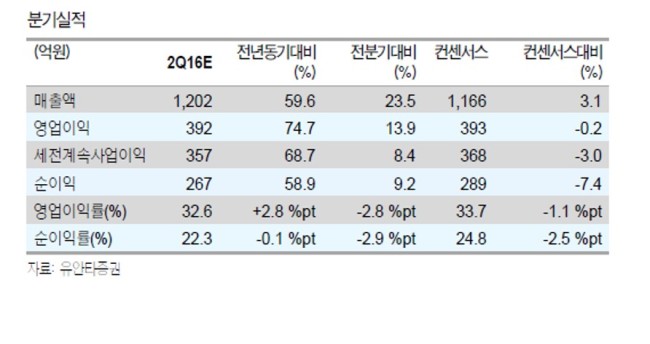
이재윤ㆍ임지혁 유안타증권 연구원은 “SK머티리얼즈는 SK에어가스 인수와 SK트리켐 설립을 통해 실적 안정성과 차세대 성장 동력을 확보했다”며 “올 2분기 연결 매출액과 영업이익은 각각 작년 동기보다 60%, 75% 늘어난 1202억원, 392억원을 기록할 전망”이라고 밝혔다.
또 “올해와 내년 영업이익은 각각 1544억원, 1733억원을 달성할 전망”이라고 내다봤다.
이어 “2018~2019년에는 중국 업체들의 대규모 3D 낸드(NAND) 생산이 본격화되면서 삼불화질소(NF3) 수요는 재차 성장폭이 크게 확대될 전망”이라며 “이는 SK머티리얼즈에 큰 기회요인이 될 것”이라고 덧붙였다.

Google News
에서 헤럴드경제 팔로우