에스에프에이(056190)가 2분기부터 실적이 대폭 개선될 전망이라는 분석이 나왔다.
이정 유진투자증권 연구원은 “1분기 실적은 둔화되겠지만, 본격적인 투자가 시작되는 2분기부터는 강력한 실적 성장을 달성할 것”이라고 분석했다. 그는 투자의견으로 ‘매수’와 목표주가 9만원을 유지했다.
그 근거로 최근 삼성전자와의 높은 시너지 속에서 수주가 급증하고 있는데다 LCD와 AMOLED의 핵심공정장비영역에 성공적으로 진출, 세계적인 장비업체로 도약하고 있다고 제시했다. 또 높은 외형성장과 product mix 개선 등으로 수익성이 크게 개선되고 있고 특히 AMOLED 전공정장비 수주가 2분기 이후 재차 본격화되면서 2012년에도 높은 외형성장을 달성할 것으로 판단되는 점 등이 투자포인트라고 설명했다.
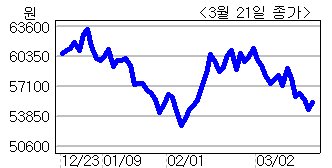
이 연구원은 주가가 약세를 보이고 있는 지금의 1분기가 에스에프에이를 매수할 수 있는 좋은 시점이라고 제시했다.
남민 기자/suntopia@heraldm.com