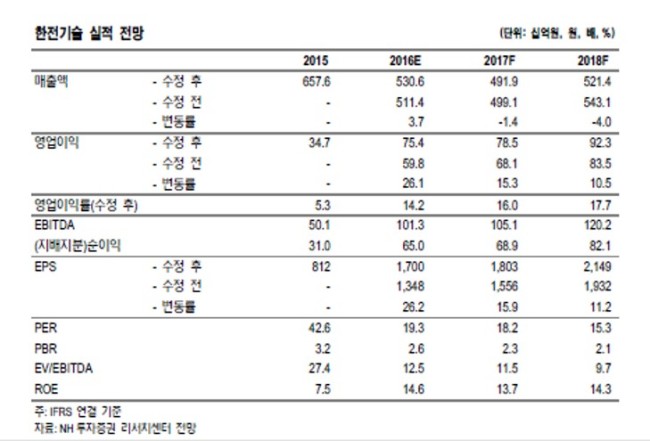
[헤럴드경제=김지헌 기자] NH투자증권은 4일 한전기술이 이익 개선 추세를 이어갈 것으로 보고 목표주가를 3만2000원에서 3만6000원으로 상향 조정했다.
이민재 NH투자증권 연구원은 “한전기술의 저마진 공사가 대부분 종료되고 고마진 발전소 설계 공사 위주로 매출이 늘어나면서 이익률 개선이 지속될 것으로 예상한다”고 밝혔다.
또 “마진 개선세가 나타나고 있다”며 “그러나 제한적인 외형 성장으로 밸류에이션(가치평가) 프리미엄을 더 받기는 힘들다”고 분석했다.
이어 “한전기술은 미세먼지 관련 친환경 설비와 탈황설비 설계능력 등을 보유하고 있다”며 “정부 정책에 따른 시장 확대, 아랍에미리트(UAE) 원전 프로젝트 등 잠재적 외형 성장 요인이 현실화되고 있는 점을 주목해야 한다”고 덧붙였다.
raw@heraldcorp.com

Google News
에서 헤럴드경제 팔로우