
[헤럴드경제=김지헌 기자] 이베스트투자증권은 6일 삼성전자가 갤럭시 노트 7의 리콜로 올해 3분기 실적 하락이 불가피하겠지만 단기 이슈로 머물 것이라며 목표주가 200만원을 유지했다.
어규진 이베스트투자증권 연구원은 “삼성전자는 갤럭시 노트 7 리콜로 올해 3분기 매출이 작년 동기보다 0.1% 감소한 51조6000억원, 영업이익은 4.1% 줄어든 7조1000억원을 기록할 전망”이라고 밝혔다.
어 연구원은 “기존 영업이익 추정치는 8조3300억원이었으나 ITㆍ모바일(IM) 부문의 추정치를 4조원에서 2조6800억원으로 낮춘 것을 반영했다”며 “3분기 이후 반도체와 디스플레이 사업부의 실적 호조세는 본격화될 전망”이라고 밝혔다.
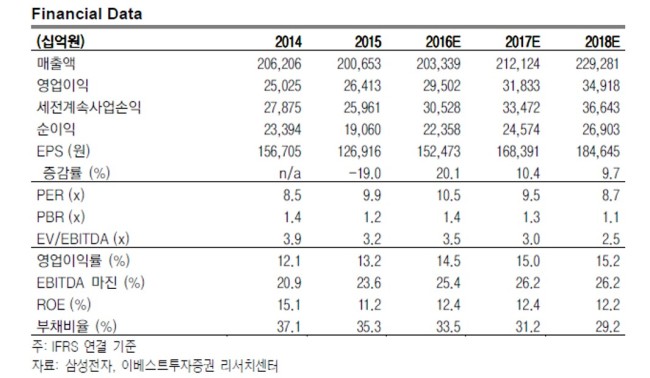
또 “신규 스마트폰 출시 등으로 IT 부품이 성수기에 진입했고 메모리 가격이 안정세에 들어갔다”며 “일회성 리콜 비용이 발생했지만 삼성전자는 올해 매출이 작년보다 1.3% 증가한 203조3000억원, 영업이익은 11.7% 늘어난 29조5000억원을 기록하며 수익 성장세를 이어갈 것”이라고 덧붙였다.
raw@heraldcorp.com

Google News
에서 헤럴드경제 팔로우











