[헤럴드경제=김지헌 기자] 삼성증권은 28일 현대제철의 올해 3분기 실적이 시장기대치(컨센서스)에 부합할 것이라며 목표주가 6만5000원을 유지했다.
백재승 삼성증권 연구원은 “3분기 연결기준 매출 및 영업이익은 각각 4조700억원과 3884억원으로 컨센서스에 부합할 전망”이라며 “건설 경기 호조로 봉형강 사업이 예년보다 높은 수익성을 유지하면서 전분기 대비 이익 감소폭이 크지 않을 것”이라고 설명했다.
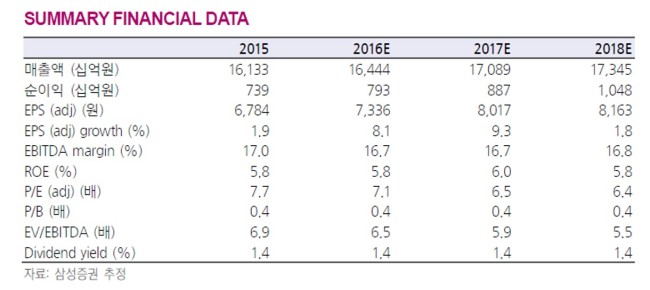
또 “판재류 사업의 4분기 스프레드(원자재와 판매제품 가격 차) 축소 가능성이 있다”며 “하지만 봉형강 사업의 호실적이 4분기 전체 실적을 일정 수준으로 방어하는 요인이 될 것”이라고 평가했다.
이어 “현대제철 실적에 가장 큰 영향을 미치는 자동차용 강판 가격의 연내 인상가능성은 크지 않아 보인다”고 덧붙였다.
raw@heraldcorp.com

Google News
에서 헤럴드경제 팔로우