[헤럴드경제=이은지 기자] 한국투자증권은 2일 아모레G의 3분기 실적이 시장기대치를 밑돌았다며 목표주가를 기존 20만원에서 18만원으로 대폭 하향했다.
지난 5월 한국투자증권이 아모레G의 목표주가를 높인지(18만5000→20만원) 6개월 만이다.
나은채 한국투자증권 연구원은 “아모레퍼시픽(지분율 35.4%) 실적 부진으로 인해 영업이익이 시장 기대치를 23% 하회했다”며 “상반기 서프라이즈를 기록한 이니스프리도 3분기 실적은 예상을 밑돌았다”고 말했다.
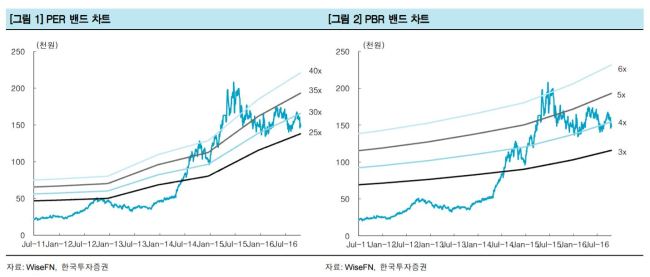
또, “아모레퍼시픽의 면세점 채널은 중국인 인바운드 관광객 증가세 둔화 가능성과 구매 제한 등 영향으로 성장 전망을 하향한다”며 “아모레퍼시픽의 해외 사업 고성장은 비용 확대 또한 수반해 수익성이 빠르게 개선되기 어려울 것”이라고 전망했다.
나 연구원은 이어 “이니스프리 3분기 실적을 보면, 국내 오프라인 로드샵과 온라인 매출 성장률이 둔화되고 있다”며 “매출 비중 80% 이상을 차지하는 국내에서 폭발적인 실적 개선은 일단락되고 있어 실적 전망을 하향한다”고 덧붙였다.
다만, “아모레퍼시픽의 글로벌 사업 확대와 뷰티 관련 자회사 성장 전망에 근거”해 투자의견은 기존의 ‘매수’를 유지했다.

Google News
에서 헤럴드경제 팔로우