[헤럴드경제=김지헌 기자] 유진투자증권은 23일 CJ대한통운이 중국 룽칭물류 인수로 글로벌 사업 성장이 기대된다며 목표주가를 24만원에서 25만원으로 상향 조정했다.
방민진 유진투자증권 연구원은 “CJ대한통운이 인수한 중국의 룽칭물류의 시장 내 입지와 효율적인 시스템은 기대 이상”이라며 “룽칭물류는 CJ대한통운의 글로벌 사업 부문 매출에 긍정적인 영향을 미칠 것”이라고 밝혔다.
방 연구원은 “중국에 제한적인 인프라를 보유하던 CJ대한통운은 고객사의 물류 수요 확대를 룽칭물류를 통해 커버할 수 있게 됐다”며 “한국 기업에서 중국 로컬 및 다국적 기업으로 고객 저변을 확대할 기회가 열렸다”고 분석했다.
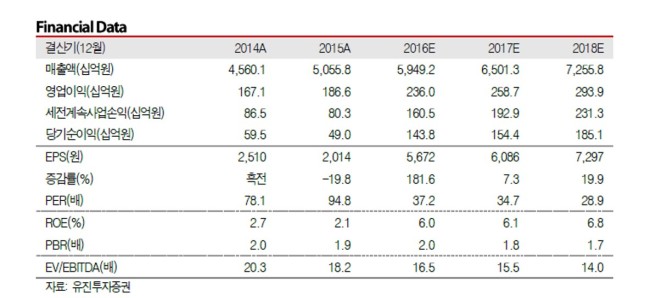
또 “룽칭물류를 통해 중국 물류 시장과 기업 문화 등에 대한 이해도를 높일 것으로 기대된다”며 “이는 향후에도 중국과 동남아 등에서 이어질 CJ대한통운의 해외 기업 인수에 대한 사전 학습 과정이 될 것”이라고 내다봤다.
이어 “룽칭물류 인수가격은 올해 순이익 기준 주가수익비율(PER) 37.2배수준”이라며 “향후 중국 시장의 성장성과 룽칭물류의 경쟁력, CJ대한통운과의 시너지 등이 프리미엄을 정당화시킬 것”이라고 덧붙였다.

Google News
에서 헤럴드경제 팔로우