美 재무부 국채 바이백 확대 후폭풍
장기금리 못잡고 달러화 3개월만 최저
약달러에 금·비트코인 동반강세 ‘역풍’
자산과열 우려속 워시 ‘잭슨홀’ 주목
미국 재무부가 장기금리 급등을 막기 위해 장기국채 바이백(재매입) 규모를 2배 이상 확대했지만, 금리는 다시 급등세로 전환하고 오히려 자산과열 증상이 나타나고 있다. 장기금리 억제 기대가 시장의 완화 기대를 키우면서 달러가치가 3개월만에 최저치로 떨어지고, 금과 비트코인 등 대체자산으로 자금이 몰리는 양상이다. 재정 건전성에 대한 근본적 해법 없이 유동성 관리 수단만으로 금리를 낮추려는 정책이 역설적으로 자산가격을 끌어올려 버블을 키울 수 있다는 우려도 나온다. 이에 시장의 관심은 오는 27일 예정된 케빈 워시 미 연방준비제도(Fed) 의장의 첫 잭슨홀 미팅 기조연설에 쏠린다. ▶관련기사 4·5면
지난 19일(현지시간) 재무부는 경과물(off-the-run) 국채 재매입 규모를 기존 20억달러에서 최소 40억달러로 두 배 이상 늘리겠다고 발표했다. 17일 30년 만기 국채 수익률이 2007년 6월 이후 최고치인 5.31%까지 치솟는 등 채권시장 불안이 커지자 내놓은 대응책이었다. 그러나 효과는 오래가지 않았다. 같은 날 늦게 미 연방정부 총부채가 사상 처음 40조달러를 넘어섰다는 소식이 전해지면서 회의론이 확산했고, 21일 30년물 수익률은 5.276%로 발표 이전 수준을 사실상 회복했다.
이는 시장의 시선이 바이백의 ‘분자’가 아니라 미국 부채라는 ‘분모’로 다시 옯겨갔기 때문이다. 40조달러 국가부채 중 시장에서 거래되는 공공보유 부채만 약 32조달러에 달하고, 재정적자는 국내총생산(GDP)의 6%를 웃돈다. 올해 이자 비용만 약 1조2000억달러로 추산된다. 재무부가 40억달러어치 장기채를 사들인다고 해서 정부 부채가 그만큼 줄어드는 것도 아니다.
바이백은 거래가 뜸한 국채를 회수해 시장 유동성을 높이는 부채관리 기법일 뿐, 중앙은행이 통화를 찍어 국채를 흡수하는 양적완화(QE)와는 근본적으로 다르다. 정부가 적자를 이어가는 한 다른 형태의 국채 발행은 계속될 수밖에 없다.
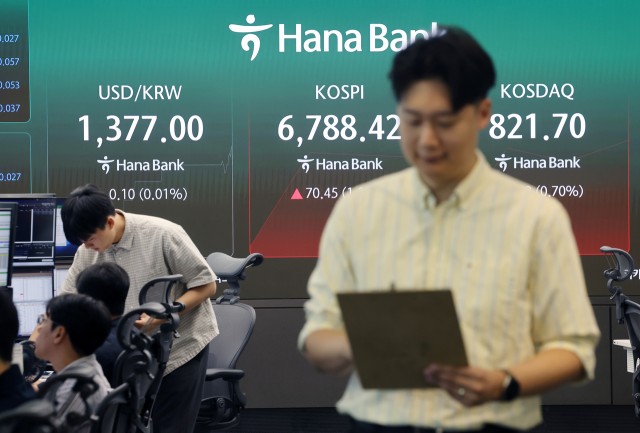
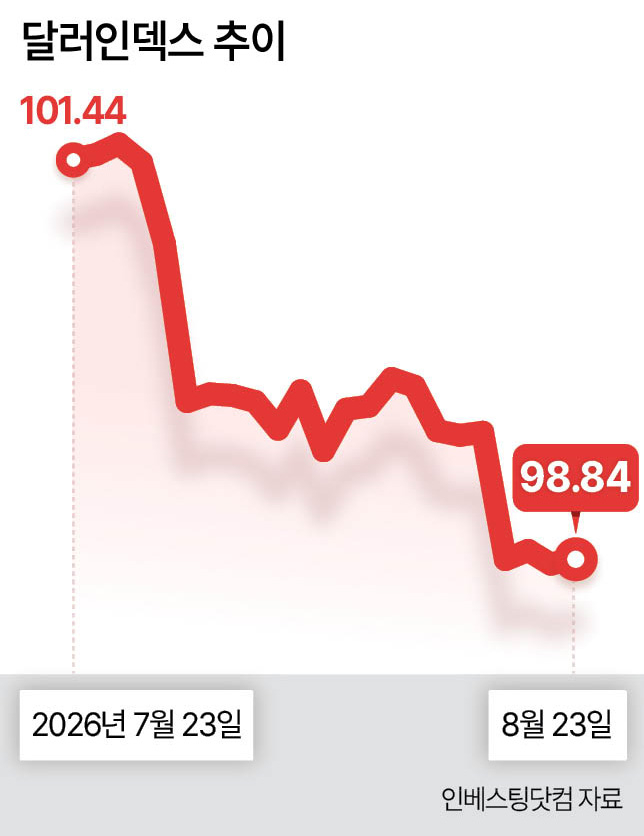
문제는 이 정책효과의 ‘희생양’이 달러라는 점이다. 유로·엔 등 6개국 통화 대비 달러가치를 나타내는 달러인덱스는 21일 98.8까지 밀리며 5월 이후 3개월 만에 최저치를 기록했다. 바클레이스는 “재정에 대한 우려가 다시 커지면서 금 수요가 늘자, 장기금리를 억제하려는 정책의 ‘주된 희생양’이 달러가 됐다”고 평가했다.
반사이익은 대체·위험자산 쪽으로 향했다. 금값은 지난 1월 온스당 5300달러를 웃돌다 6월 4000달러 안팎까지 밀렸으나, 19일 하루 만에 4% 넘게 뛰며 4500달러를 돌파한 데 이어 21일 4661달러까지 올라섰다.
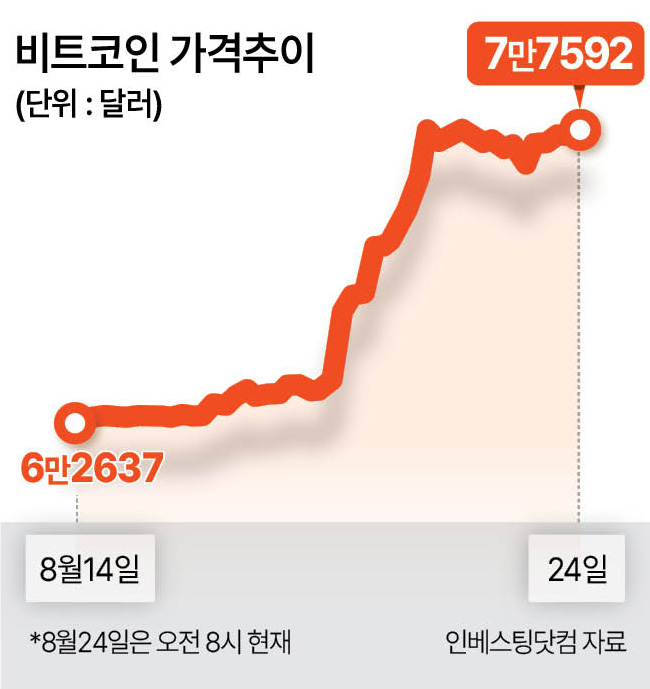
비트코인도 21일 장중 7만9000달러를 넘어서며 3개월 만에 최고 수준을 찍은 뒤, 24일 오전 8시 기준 상승분 일부를 반납하며 7만7592달러에 거래됐다. 장기금리를 인위적으로 누르려는 시도가 오히려 통화가치 하락 기대를 자극하면서, 인플레이션 헤지수단인 금과 위험자산인 비트코인이 동반 강세를 보인 셈이다.
이에 대해 일각에선 자산시장 과열을 우려하는 목소리도 나온다. 장기금리를 잡기 위한 재무부의 시장 개입이 채권시장에는 일시 안정제일 수 있지만, 달러 약세와 완화적 정책 기대를 자극해 금·비트코인 등 다른 자산시장으로 유동성을 밀어내는 ‘풍선효과’를 낳을 수 있다는 의미다.
요한 팔름베리 세계금위원회 선임 퀀트 애널리스트는 “이번 조치는 정책당국이 장기금리를 시장에 맡기지 않고 개입하려는 신호”라며 “향후 같은 형태로 개입이 확대되면 달러 약세와 금융억압을 통해 금에 상당한 관심이 몰릴 가능성이 있다”고 짚었다.
전문가들은 재무부의 유동성 대응이 근본 처방이 될 수 없다고 입을 모은다. 매뉴라이프 인베스트먼트 매니지먼트의 네이선 투프트 선임 포트폴리오 매니저는 “재무부는 유동성과 시장 심리에 영향을 줄 수는 있지만 성장·인플레이션·재정적자·국채 공급이라는 펀더멘털을 지속적으로 압도할 수는 없다”고 지적했다.
월스트리트저널(WSJ)은 이번 사태를 ‘스콧 베선트 미 재무장관이 채권시장에 의해 교육을 당한 한 주’로 표현하며, 피상적 대증요법만으로는 시장을 이길 수 없었다고 평가했다. 워싱턴포스트(WP)는 한발 더 나아가 결국 의회와 행정부가 증세나 지출 삭감이라는, 오랫동안 미뤄온 정치적으로 부담스러운 선택에 직면할 수 있다고 짚었다.
미국의 부채 증가 속도 자체가 이런 우려를 뒷받침한다. 1789년 건국 이후 2016년까지 미 정부 누적 차입액은 19조달러를 조금 넘는 수준이었으나, 최근 10년 사이 이 규모는 두 배 넘게 불어났다. 의회예산국(CBO)에 따르면 미 정부의 연간 이자 비용은 1조달러로, 2010년의 5배를 웃돈다.
시장은 이번 주 경제지표와 잭슨홀 미팅에 주목하고 있다. 26일에는 7월 개인소비지출(PCE) 지표가, 27일에는 워시 연준 의장의 잭슨홀 미팅 기조연설이 예정돼 있다. 특히 워시 의장이 재무부의 바이백 확대를 어떻게 평가할지가 관건이다.
베선트 재무장관이 시장 장기금리에 직접 개입하려는 쪽이라면, 워시는 앞서 7월 FOMC 기자회견에서 “완화된 인플레이션 목표는 없고 2%라는 단 하나의 목표만 있다”고 밝히는 등 연준이 시장가격을 과도하게 관리하거나 정책경로를 미리 노출하는 데 줄곧 부정적 입장을 보여왔다. 재정 당국과 통화 당국의 온도차가 재확인될 경우, 자산시장 과열 우려는 한층 커질 수 있다.
정목희 기자
mokiya@heraldcorp.com