국회에 국제기구·학계 연구 6편 제시
①과하지 않은 부채…규모 크면 금융안정 위험↑
②중앙은행 신뢰도…최종금리에 대한 확신 필요
③폭과 속도…인상폭 크면 성장에 부정적 영향↑
신현송 한국은행 총재가 “호미로 막을 것을 가래로 막지 않겠다”며 두 달 연속 기준금리를 올린 가운데 한은이 선제 인상의 근거로 국제기구와 학계 연구 6편을 제시했다. 일찍 대응하면 물가를 잡는 데 필요한 긴축 강도와 기간을 줄일 수 있다는 설명이다. 다만 해당 연구들은 부채 수준과 중앙은행의 신뢰도, 금리 인상 폭·속도에 따라 효과가 달라질 수 있다고 지적했다. 부채가 많고 변동금리 대출 비중이 높은 한국에서는 금융안정과 성장에 미칠 영향을 함께 따져야 한다는 의미다.
8일 헤럴드경제가 국회 재정경제기획위원회 소속 이종욱 국민의힘 의원실을 통해 받은 한은 서면답변에 따르면, 한은은 선제적 정책 대응이 긴축 강도와 기간을 줄이고 성장 부담을 완화할 수 있다는 신 총재의 발언이 “국제기구와 학계의 다양한 연구 결과에 기반한다”며 관련 연구 6편을 제시했다.
신 총재는 지난 7월에 이어 8월에도 기준금리를 0.25%포인트 올려 연 3.00%로 높인 뒤 선제 대응의 필요성을 강조했다.
한은이 제시한 연구들은 조기 금리 인상이 기대인플레이션을 안정시켜 물가 상승세를 빠르게 둔화시키고, 정책금리가 인상 이전 수준으로 돌아오는 데 걸리는 시간을 단축할 수 있다고 평가했다. 대응이 늦었을 때보다 경기침체 없이 연착륙할 가능성이 높고, 물가를 억제하는 과정에서 성장 부담도 줄어들 수 있다는 분석이다.
다만 해당 연구들에서는 효과적인 선제 금리 인상을 위한 조건들을 크게 세 가지 제시했다. 우선 과도하지 않은 부채 규모다. 파올로 카발리노 BIS(국제결제은행) 선임 이코노미스트 등은 ‘선제적 통화 긴축: 득과 실(Front-loading monetary tightening: pros and cons)’을 통해 선제적 통화 긴축은 민간·공공 부채 수준이 높거나 시장 유동성이 불안정한 환경에서는 금융안정 위험성을 높일 수 있다고 경고했다.
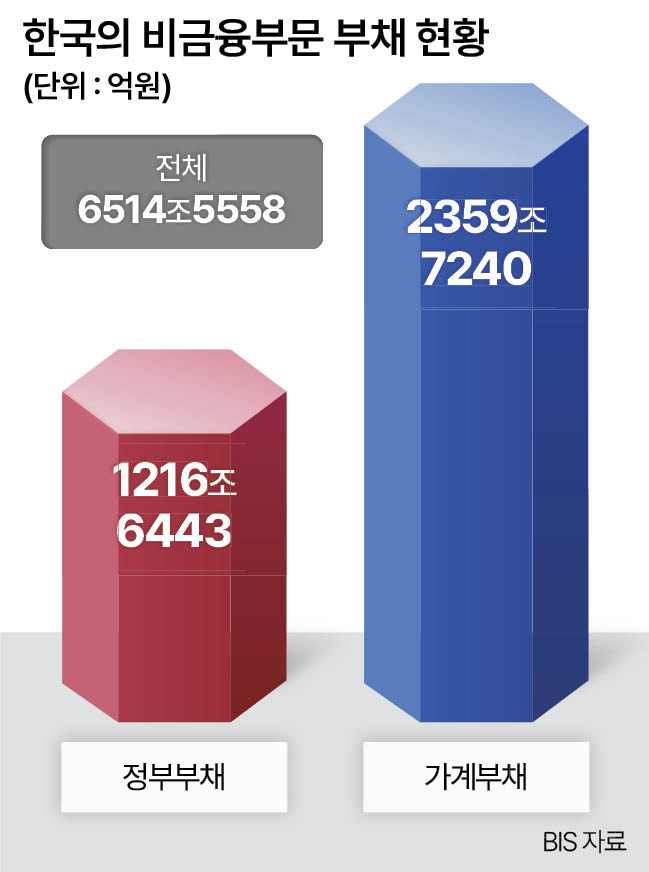
한국의 부채 규모는 최근 사상 처음으로 6500조원을 돌파하는 등 불안한 흐름을 보이고 있다. BIS에 따르면 지난해 말 한국의 비금융부문 빚은 6514조5558억원에 달했다. 1년 전(6233조9844억원)과 비교하면 4.5%가량 증가했다. 그중 정부부채는 9.2% 늘어난 1216조6443억원, 가계부채는 3% 증가한 2359조7240억원이었다.
다만 IIF(국제금융협회) 자료 기준 한국의 GDP(국내총생산) 대비 정부부채 비율은 지난해 말 48.6%로 미국(122.8%)이나 일본(199.3%), 영국(81.1%) 등 주요국에 비해 비교적 낮은 수준이다.
변동금리 비중도 점점 커지고 있다. 한은에 따르면 7월 신규 취급 주택담보대출 중 변동금리의 비중은 68.1%에 달했다. 12년 5개월 만에 가장 높은 수준이었다.
둘째는 중앙은행에 대한 신뢰도다. ‘선제적 통화 긴축: 득과 실’에서는 “선제적 금리 인상을 결정하려면 중앙은행이 긴축 국면의 최종금리를 상당히 확신하고 있어야 한다”며 “물가를 잡는 데 필요한 긴축 정도가 확실하지 않을 때는 오히려 해로울 수 있다”고 말했다. 인플레이션 압력이 예상보다 길어지면 중앙은행의 신뢰성이 의심받고, 그만큼 금융시장이 과민하게 반응할 수 있다는 것이다.
로버트 J. 테틀로우 전 미국 연방준비제도(Fed·연준) 선임고문도 ‘디스인플레이션의 산출비용은 얼마나 큰가(How Large is the Output Cost of Disinflation?)’ 보고서에서 “기대 형성이 정책 행동과 소통에 잘 반응할수록 디스인플레이션(물가 상승률 둔화)에 따른 비용은 줄어든다”고 주장했다.
마지막은 금리 인상 폭과 속도다. 제임스 불러드 전 세인트루이스 연방준비은행 총재 등이 쓴 논문 ‘연착륙과 인플레이션 공포(Soft landing and inflation scares)’는 “인플레이션 급등에 대한 정책 대응은 강도보다 시점이 결정적”이라면서도 인상폭이 너무 커서는 안 된다고 주장했다. 한번에 큰 폭으로 올릴수록 물가 급등세는 누그러지지만 성장에 미치는 타격이 갈수록 커질 수 있다는 것이다.
한은은 향후 추가 금리 인상 시점에 대해 “최근 다시 고조된 중동지역 긴장이 국제유가 상승을 통해 비용측 물가압력을 얼마나 높일지, 반도체 부문 중심의 수출 호조가 내수 및 수요측 물가압력으로 파급되는 정도와 속도를 중점적으로 살펴볼 필요가 있다”며 “그간의 금리인상 효과가 시차를 두고 나타나는 점도 함께 고려할 필요가 있다”고 말했다. 김벼리 기자
kimstar@heraldcorp.com