[헤럴드경제=신소연 기자]금융그룹 통합감독 모범규준이 비은행지주의 계열사 보유지분 한도를 취득가가 아닌 장부가액으로 정하면서 현행 보험업법을 사실상 무력화시킬 전망이다. 이와 함께 비금융 계열사 지분에 대해 위험 가중치를 두는 등 필요자본 가산항목에 대한 이견도 분분했다.
금융위원회가 2일부터 시범시행하는 금융그룹 통합감독 모범규준의 핵심은 복합금융그룹도 그룹 리스크를 고려한 손실 흡수능력을 확보해야 한다는 점이다. 이에 그룹 전체의 필요자본을 산정할 때 보유 중인 비금융계열사 지분에 대해 위험 전이위험이나 집중위험 등을 고려해 필요자본을 적립해야 한다는 것이 모범규준의 내용이다.
현행 보험업법에서는 보험회사의 계열사 지분에 대한 투자 한도를 취득가를 기준으로 자기자본의 60% 또는 총자산의 3% 중 적은 금액 이하로 투자하도록 하고 있다. 하지만 모범규준은 장부가액을 기준으로 취득 한도를 규정하고 있다.
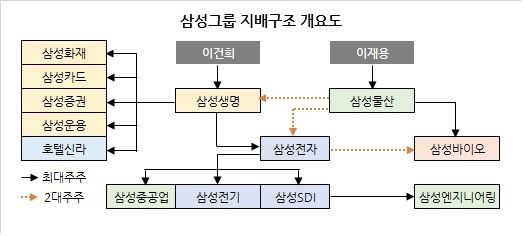
모범규준 대상 기업인 삼성생명의 총 자산은 약 283조원이다. 따라서 삼성생명이 보유한 삼성전자의 보유지분은 취득원가(주당 약 5만3000원)로 계산하면 5690억원이기 때문에 보험업법상 문제가 없다. 하지만 새로운 모범규준을 따르면 문제가 될 수 있다. 모범규준은 자기자본의 15%를 초과하는 금액 전부를 위험자산으로 쌓도록 규정하고 있기 때문이다. 삼성생명의 자기자본은 29조8000억원이고, 보유 중인 삼성전자 지분은 5억815만주(7.92%)이다. 따라서 자기자본의 15%(4조4700억원)를 초과하는 삼성전자 지분(21조4960억원)에 대해 필요 자본을 더 쌓거나 그만큼 삼성전자 지분을 매각해야 한다.
carrier@heraldcorp.com