[헤럴드경제=이한빛 기자] 메리츠종금증권은 24일 SK하이닉스에 대해 시장의 우려와 달리 소프트랜딩중이라고 평가하며 투자의견 매수와 목표주가 5만5000원을 유지했다.
박유악 메리츠종금증권 연구원은 “3분기 영업이익 예상치가 1조 3700억원으로 기대치를 웃돌 것으로 보인다”며 “DRAM의 전반적 공급조절로 유통재고 감소와 가격하락 둔화가 나타날 것”이라고 분석했다.
DRAM 가격은 예상보다 1%p 더 하락했으나, 우호적인 원ㆍ달러 환율 영향으로 양호한 실적 기록할 것이란 입장이다. 판관비 역시 1분기의 임금 인상 소급적용이 사라지며 전분기와 유사한 수준을 보일 것으로 예상했다.
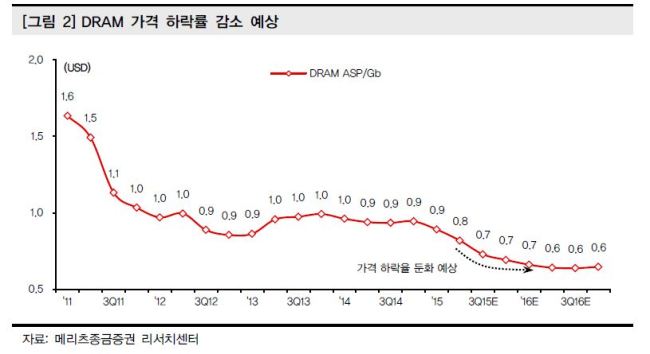
박 연구원은 4분기 영업이익도 1조 4100억원으로 시장 컨센서스를 웃돌 것으로 봤다.
그는 “모바일 DRAM 산업의 경우, 프리미엄이 낮아질 것으로 예상되나 SK하이닉스는 LPDDR4의 비중 증가로 시장대비 양호한 가격흐름을 이어갈 것”이라고 덧붙였다.
/
vicky@heraldcorp.com

Google News
에서 헤럴드경제 팔로우