[헤럴드경제=김지헌 기자] 대신증권은 7일 삼성전자에 대해 2분기 실적이 예상을 상회할 것이라며 목표주가를 162만원에서 171만원으로 상향 조정했다.
김경민 대신증권 연구원은 “2분기 실적이 예상을 상회해 2016년 영업이익과 순이익을 각각 7.7%, 7.5% 상승할 것”이라며 “2분기 영업이익 추정치 상향 조정은 대부분 IM(Information Technology & Mobile Communications, 휴대폰, 통신시스템, 컴퓨터) 부문의 실적 개선에서 기인한다”고 분석했다.
또 “DRAM(동적 램) 업황이 개선되면 3분기 실적이 2분기 수준을 상회하는 것이 가능하다”며 “삼성전자를 반도체ㆍ디스플레이 최선호주로 유지한다”고 밝혔다.
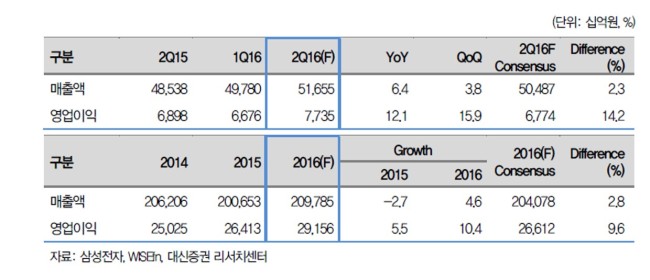
이어 “2분기 스마트폰 출하향 추정치는 종전대로 8000만대를 유지한다”며 “다만 프리미엄 제품인 엣지 비중은 1분기 40%에서 2분기 55%까지 증가해 제품 믹스 개선에 기여할 것이고 마케팅 비용이 전분기 대비 증가하지 않았던 점이 마진 개선에 기여할 것”이라고 덧붙였다.

Google News
에서 헤럴드경제 팔로우