원·달러 환율이 1480원에 육박하자 정부와 외환당국이 국민연금을 끌어들여 ‘4자 협의체’를 구성하고 24일 첫 회의를 열었다. 협의체는 국민연금의 해외 투자 확대 과정에서 외환시장에 미치는 영향을 점검하고, 국민연금 수익성과 환율 안정 사이의 균형을 찾기 위한 자리라고 설명했다. 떨어질 줄 모르는 고환율에 시장 안정이 필요한 것은 분명하지만, 국민연금을 단기적 정책 수단처럼 활용하는 건 최대한 신중해야 한다.
국민연금이 당사자로 참여한 외환시장 관련 협의체는 사실상 이번이 처음이다. 과거 국제통화기금(IMF) 외환위기와 글로벌 금융위기 때도 정부와 외환당국이 대책을 논의한 적은 있었지만, 국민연금까지 공식협의에 들어간 전례가 없다. 시장에선 협의체가 국민연금의 전략적 환헤지 시점과 물량을 조정하는 방안을 논의할 것으로 보고 있다. 국민연금은 환율이 장기 평균에서 과도하게 벗어나면 해외 자산의 최대 10%까지 전략적 환헤지를 하도록 돼 있고, 발동 기준 환율은 1470원 안팎으로 추정된다.
실제 국민연금은 올해 초 전략적 환헤지를 시행해 원·달러 환율을 하루 만에 20원 가까이 떨어뜨렸다. 당시 물량을 한꺼번에 내놓지 않고 수개월에 나눠 매도해 시장 충격을 완화하는 데 기여했다. 국민연금과 한국은행이 체결한 650억달러 규모 외환스와프 계약 연장 논의도 진행 중이다. 국민연금이 해외 투자 때 달러를 시장에서 직접 매입하지 않고 외환보유액을 활용하도록 하는 방안이다. 현재 국민연금의 국내 주식 비중(14.9%)을 최대 19.9%까지 늘리는 방안도 거론된다.
하지만 국민연금은 본래 목적이 따로 있다. 국민의 노후 자금을 안정적으로 운영해 장기 수익을 확보하는 것이다. 이를 위해 환율, 금리, 주가 등 변동 위험을 관리하고, 국내외 자산의 분산 투자를 통해 장기적 안정성을 확보하도록 설계한다. 이 과정에서 독립·자율적이고 투명한 운용은 필수다. 외부 압력에 따라 판단을 바꾸는 것이 아니라, 운용 원칙에 따라 결정하는 게 기본이다. 이를 무시하고 단기 정책 수단으로 국민연금을 동원하면 기금의 안정성과 시장 신뢰는 크게 훼손될 수 있다.
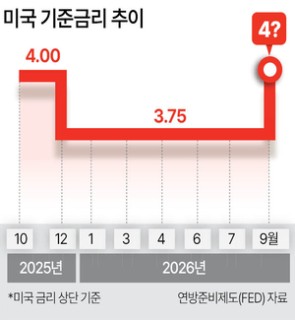
효과도 제한적일 수밖에 없다. 환율은 자본 흐름, 경제 지표, 미국 금리, 투자 심리 등 다양한 요인에 영향을 받기 때문에, 국민연금 개입은 단기 변동성을 추스르는 정도에 그칠 수 있다. 오히려 시장이 연금의 개입을 상수로 받아들이면, 투기적 움직임이 반복될 위험도 있다. 원화 약세의 근본 원인은 국내 투자 수익률이 낮기 때문이다. 해외로 빠져나가는 투자자를 탓할 일도 아니다. 경제 체질을 강화하고 투자 매력도를 높이는 데 정책의 초점을 맞춰야 한다.