가계빚이 위험 수위로 치닫고 있다. 한국은행에 따르면 올해 1분기 말 가계신용 잔액은 1993조1000억원으로, 역대 최대를 기록했다. 불과 석 달 사이 14조원이 늘어 2000조원을 눈앞에 두게 됐다. 집값 불안에 영혼까지 끌어모아 집을 사는 ‘영끌’과 주가 상승 기대에 대출로 투자에 나서는 ‘빚투’가 살아난 결과다. 물가 불안과 글로벌 금리 상승 우려가 커지는 마당에 빚 폭증은 한국 경제의 불안을 더 키울 수밖에 없다.
특히 대출 증가 흐름이 심상치 않다. 가계대출 잔액은 1865조8000억원으로, 석 달 새 12조9000억원 늘었다. 주택담보대출과 전세대출 등 주택 관련 대출이 8조1000억원 증가했고, 증권사 신용 공여 등 신용대출을 포함한 기타대출도 4조8000억원 늘었다. 최근 증시 과열 속에 ‘빚투’가 다시 확산하고 있다는 뜻이다. 시중은행 가계대출은 줄었는데 상호금융·새마을금고·저축은행 등 비은행권 가계대출이 8조2000억원이나 급증한 것도 눈에 띈다. 비은행권 주택 관련 대출만 10조6000억원 늘어났다. 은행 대출을 조이자 상대적으로 규제가 느슨한 비은행권으로 대출 수요가 몰리는 ‘풍선효과’가 나타난 것이다
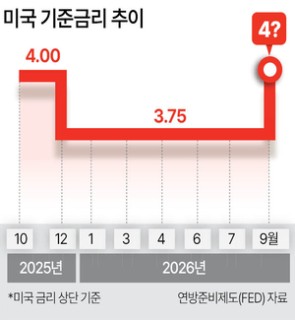
더 우려스러운 점은 글로벌 금리 환경이다. 미국 30년 만기 국채금리는 19일(현지시간) 5.19%까지 치솟으며 2007년 글로벌 금융위기 이후 최고치를 기록했다. 중동 사태 장기화와 국제유가 급등으로 ‘에너지발 2차 인플레이션’ 우려가 커지자 투자자들이 미국 국채를 팔아치우고 있는 것이다. 시장에선 연방준비제도(Fed)의 추가 금리 인상 가능성까지 반영하기 시작했다. 주요국 통화정책도 긴축으로 선회하는 모양새다. 글로벌 금리 상승 압력이 커질 경우 한국도 영향을 받을 수밖에 없다.
한국의 가계부채는 주택담보대출이 많고 변동금리 비중이 커 더 취약하다. 그런데 비은행권 대출은 금리가 더 높고 취약 차주 비중도 크다. 금리가 조금만 더 올라가도 이자 부담 급증과 연체 위험 확대, 소비 위축으로 이어질 가능성이 크다. 한국은행 추산으로도 대출금리가 0.25%포인트 오르면 가계 이자 부담은 3조원 이상 늘어난다.
이런 상황일수록 더 철저한 위험관리가 필요하다. 가계와 금융권 모두 금리 상승 가능성을 충분히 반영한 보수적인 부채관리에 나서야 한다. 특히 취약 차주 비중이 높은 비은행권 대출 확대를 경계해야 한다. 재정건전성에도 경각심을 가져야 할 때다. 적자국채 발행이 늘어나면 금리 상승 압력을 키우고, 결국 시중금리 전반과 민간의 조달비용 상승으로 이어질 수 있다. 가계와 기업의 부담을 키우게 된다. 금리 상승 압력이 커지는 현 상황을 고려한 선제적 대응이 필요하다.