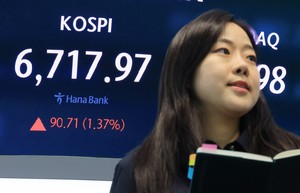
올해 2분기 말 우리나라 명목 국내총생산(GDP) 대비 가계부채 비율이 10년 만에 최저 수준까지 하락할 것이라는 분석이 나왔다. 정부가 2030년까지 GDP 대비 가계부채 비율을 80% 수준으로 낮추겠다는 목표를 제시했는데 조기 달성이 가시권에 들어왔다는 것이다. 세계 시중 금리의 기준점인 미국 10년물 국채 금리가 장중 5%를 돌파하는 등 고금리 시대에 진입한 상황에서 가계부채 비율이 하향되고 있다는 소식은 일견 다행스럽다. 하지만 반도체 초호황에 따른 GDP 급증에 기댄 일시적 효과라는 한계도 분명하다는 점을 잊지말아야 한다.
한국은행과 국제결제은행(BIS) 통계에 따르면, 올해 2분기 말 기준 GDP 대비 가계부채 비율은 81.3% 안팎으로 추산된다. 출발점은 BIS가 지난 14일(현지시간) 제시한 올해 1분기 말 한국의 가계·비영리단체 부채 잔액 2374조1000억원이다. 여기에 한은이 지난달 19일 발표한 2분기 가계신용 잔액(2019조8000억원)의 전 분기 대비 증가율(1.3%)을 적용하면, 2분기 말 부채는 약 2404조9000억원으로 추산된다. 작년 3분기부터 올해 2분기까지 4개 분기 명목 GDP 합계는 2958조6천억원이며, 추정 부채를 이 금액으로 나누면 81.3%라는 비율이 나온다. 올해 2분기 명목 GDP는 1년 전보다 26.4% 늘었다. 1979년 3분기(27.7%) 이후 47년 만에 가장 높은 증가율이었다. 가계부채보다 명목 GDP가 더 크게 늘면서 건전성이 높아졌다는 얘기다.
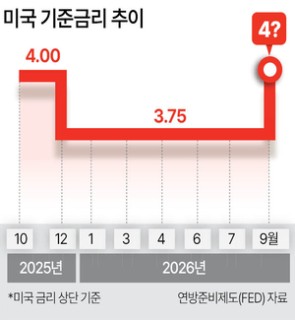
문제는 가계부채 절대액이 여전히 큰 상황에서 고금리 시대로의 전환이 빨라지고 있다는 점이다. 15일 미국 10년 만기 국채금리가 장중 5.026%를 기록해 글로벌 금융위기 직전인 2007년 7월이후 최고치를 찍었다. 중동전 장기화에 따른 고유가발 인플레이션 우려 확산에 미국 중앙은행(Fed)이 16일(현지시간) 기준금리를 0.25%포인트 올릴 가능성도 커졌다. 지난 7, 8월 이례적으로 2연속 금리인상을 단행한 한은이 내년 상반기까지 기준금리를 1, 2번 더 올려 3.5%까지 인상할 가능성도 점쳐진다. 이처럼 금리인상 시계가 빨리 돌아가면 빚을 내 집을 산 ‘영끌’과 주식 등에 투자한 ‘빚투’, 그리고 자영업자·소상공인 등 취약 차주들은 치명타를 입게된다. 금리가 0.25%포인트만 올라도 전체 가계부채에서 추가로 발생하는 이자비용이 3조2000억원에 달한다고 한다.
정부는 글로벌 고금리의 파장을 예의주시하고 가계에 닥칠 충격파를 최소화하는 방안을 마련해야 한다. 변동 금리 비중을 줄이고 고정금리 비중을 높이는 대출 관리, 취약 차주 이자 부담 완화책이 필요하다. 확장 재정이 시장금리를 더 밀어 올리지 않도록 건전성을 챙기는 일도 중요하다. 재정여력이 담보돼야 비상시 대응능력도 높아진다.