미국의 장기금리 상승은 금융시장의 최대 이슈다. 그런데 장기금리가 도대체 왜 이렇게 빠르게 올랐을까? 20개월 만에 주식의 기대수익률을 앞설 정도다. 일드갭(yield gap) 역전이다.
미국 재정적자는 어제오늘 문제가 아니다. 최근 물가 지표도 시장의 예상을 밑돌았다. 9월 금리가 급등한 속사정은 채권시장 내부와 헤징(hedging) 메커니즘를 이해해야 알 수 있다.
채권 금리와 가격은 반대로 움직인다. 최근 미국 국채 시장을 ‘금리 급등’ 대신 ‘가격 폭락’이라고 읽어보자. 만기와 이자가 정해진 채권도 시장에서 거래되는 가격은 계속 바뀐다. 주식시장처럼 매도가 몰리면 가격이 떨어진다. 그 가격 하락이 다시 다른 투자자의 매도를 불러올 수도 있다. 누가, 왜 팔았을까? 앞으로는 어떨까?
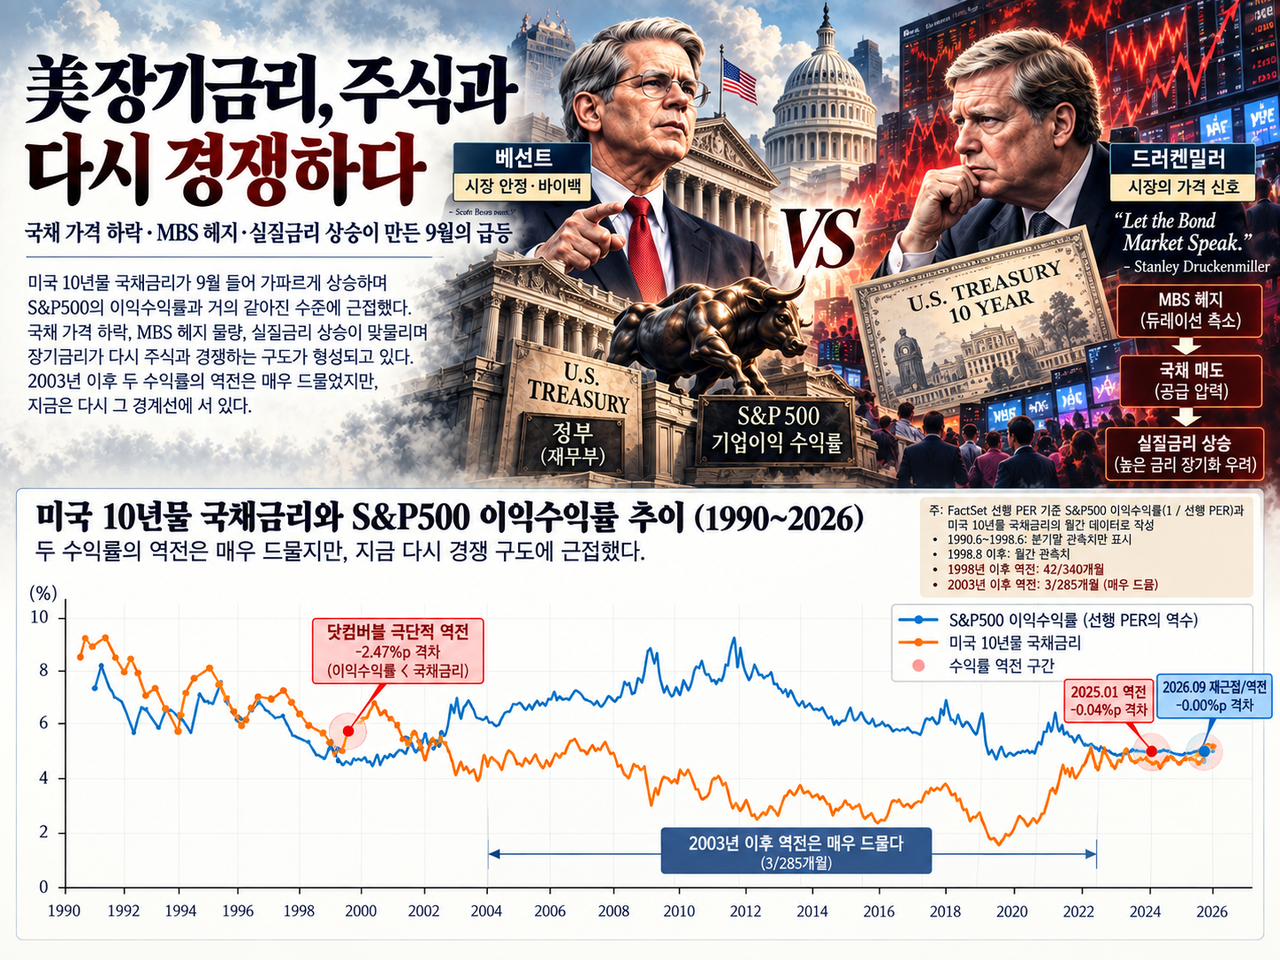
지난 8월 19일 스콧 베선트(Scott Bessent) 미국 재무장관이 장기국채 바이백(buyback) 계획을 발표했다. 시장에서 기존 국채를 사들여 매도 부담을 덜어주려는 조치다. 장기금리가 오르면 새로 국채를 발행할 때 이자 부담도 커진다. 정부가 직접 매수에 나서 국채 가격을 받치고 금리를 안정시키겠다는 의도로 읽혔다.
8월 24일 스탠리 드러켄밀러(Stanley Druckenmiller)는 월스트리트저널(WSJ)에 ‘채권시장이 말하게 하라(Let the Bond Market Speak)’는 기고를 했다. 재정과 경제 상황을 반영한 금리를 인위적으로 누르려 해서는 안 된다는 비판이었다. 두 사람은 과거 조지 소로스의 헤지펀드에서 함께 일했다. 베선트가 거시경제(macro) 투자의 최고 전문가로 꼽아온 인물이 드러켄밀러다.
9월 9일 베선트는 서던메소디스트대(SMU) 강연에서 “나는 이제 하우스다(I am the house now)…원한다면 나에게 베팅해도(bet against me) 좋다”라고 말했다. 무슨 뜻일까?
美국채, 외국 정부·중앙은행·연준 수요 ‘시들’
바클레이스 분석에 따르면 미 국채시장에서 공공 부문과 민간 부문의 보유 비중은 2006년과 2016년 각각 대략 절반씩이었지만, 2026년에는 민간 73%, 공공 27%로 바뀌었다. 외국 중앙은행과 연방준비제도(Fed) 등의 자리를 펀드·은행·가계 등 민간 자금이 채웠다는 뜻이다.
트럼프 행정부가 무역전쟁과 함께 달러를 무기화하면서 주요국 정부들의 미국 장기국채 투자가 줄어들었다. 연준의 역할에도 변화가 있다. 금융위기와 코로나19 위기 때 연준은 국채와 주택저당증권(MBS)을 대규모로 사들였다. 양적완화(QE)다. 이후 양적긴축(QT)으로 연준의 보유자산이 줄면서 민간이 떠안아야 할 채권과 금리 위험은 커졌다. 양적긴축은 지난해 12월 중단됐다. 그래도 연준은 MBS에서 돌려받은 원금을 다시 MBS에 넣지 않고 단기국채에 재투자하고 있다. 케빈 워시(Kevin Warsh) 연준 의장은 양적완화 같은 비전통적 정책은 위기 상황을 벗어나면 신중하게 써야 한다는 입장이다. 금리를 낮춰 정부의 조달비용을 줄이려는 베선트와, 물가를 안정시켜야 하는 워시의 입장이 늘 같을 수는 없다.
예민한(?) 새 투자자들…베선트에 도전(?)
민간 투자자의 계산은 더 복잡하다. 예상 수익률뿐 아니라 평가손실, 조달비용, 다른 자산의 수익률을 비교한다. 빚을 내 투자했다면 가격 하락으로 담보 여력이 줄고 자금을 더 마련해야 할 수도 있다. 장기적으로 값이 회복될 것이라고 생각해도 당장의 위험부터 줄여야 한다.
헤지펀드가 대표적이다. 헤지펀드들은 장기국채 수익률이 높아지면서 주요 투자자로 부상했다. 이들은 국채를 만기까지 보유해 이자를 받는 게 목적이 아니다. 국채를 담보로 차입을 일으켜 수익률을 극대화할 수도 있고, 현물과 선물의 가격 차이를 수익 기회로 활용하기도 한다. 보유자산의 가격 변동에 대비해 반대 포지션을 구축할 수도 있다. 채권금리 상승 국면에서 국채선물 매도는 가격 하락 위험을 줄이는 대표적인 수단이다. 현물과 선물이 연결돼 있으므로 이런 거래는 현물가격에도 영향을 준다.
국채 투자자 구성이 달라지면서 장기금리 시장에 헤지 거래 수요가 커졌음을 모를 베선트가 아니다. 섣불리 금리 상승에 베팅하지 말고 금리를 낮추는 쪽으로 움직이라는 경고를 시장에 보낸 이유다. 매크로 헤지펀드 매니저였던 자신이 재무장관이 돼 도박판 운영자(하우스)가 됐으니 맞서지 말라는 뜻이다. 그런데 9월 장기국채 가격은 크게 떨어졌다. 드러켄밀러의 말처럼 시장은 베선트에게 겁먹지 않고 할 말을 다 했다.
하지만 헤지펀드들의 국채선물 매도만으로 거대한 장기국채 시장이 9월에 급락하기는 어렵다. 헤지펀드보다 더 큰 손인 주택저당증권(MBS) 투자자들이 함께 움직인다면 얘기가 달라진다.
채권 가격 하락이 MBS 헤지 자극…금리 더 올려
미국 MBS 시장의 발행 잔액은 12조 달러 이상으로 미국 국채 시장(약 32조 달러) 다음으로 큰 채권시장이다. 이 중 9조 달러 이상이 정부지원기업(GSE)인 패니매(Fannie Mae)·프레디맥(Freddie Mac)과 연방정부 기관인 지니매(Ginnie Mae)가 보증하는 MBS다. 이들 MBS는 신용위험이 낮아 미국 기관투자자들이 다수 보유하고 있다. MBS에는 국채에 없는 조기상환 위험이 있다. 장기금리가 오르면 MBS 가치가 하락한다.
금리가 낮아지면 대출자는 새로 대출을 받아 이전에 더 높은 금리로 빌린 대출을 조기에 상환한다. MBS 투자자도 원금을 일찍 돌려받게 된다. MBS 보유자의 예상 보유만기(duration)가 짧아진다. 채권가격의 변동폭은 듀레이션에 금리 변동폭을 곱한 만큼이다. 가령 듀레이션이 8년인 채권은 금리가 0.5%포인트 오르면 가격이 대략 4% 떨어진다. 금리 하락기에는 듀레이션을 늘리고, 상승기에는 줄이는 게 정석이다.
장기금리가 오르면 과거에 더 낮은 금리로 발행된 주택담보대출이 조기에 상환될 가능성이 줄어든다. MBS의 듀레이션이 길어진다. 보유한 장기국채를 팔거나 국채선물을 매도하면 전체 포트폴리오의 듀레이션을 줄일 수 있다. 장기금리 상승, MBS의 듀레이션 확대, 헤지를 위한 국채 매도, 다시 장기금리 상승으로 이어지는 구조다. 매도가 매도를 부르는 피드백 루프(feedback loop)다. 손실을 피하려는 거래가 시장 전체의 손실을 키우는 역설이다.
아울러 추세를 추종하는 헤지펀드들은 방향성을 더욱 심화시킨다. 2일 파이낸셜타임즈(FT)도 컴퓨터 모델을 활용해 시장의 추세를 포착하는 퀀트 헤지펀드들이 글로벌 채권 시장 폭락(Rout) 덕분에 막대한 이익을 거두고 있다고 보도했다.
9월 금리 움직임에서도 이런 거래들에 주목할 이유가 있다. 9월 1일부터 30일까지 미국 10년 국채 금리인 명목금리는 50bp(1%포인트=100bp), 같은 만기의 물가연동국채 금리인 실질금리는 49bp 올랐다. 물가 기대를 가늠하는 두 금리의 차이는 고작 1bp 커졌다. 시장이 요구하는 추가 물가 보상은 거의 늘지 않았고, 금리 상승분 대부분은 실질금리에서 나왔다. 9월의 가파른 금리 상승을 물가 불안의 확대만으로 설명하기 어려운 이유다. 유통시장에서 손실을 줄이려는 매도와 헤지 거래가 상승 폭을 키웠을 가능성이 있다. 요약하면 베선트가 시장을 향해 “도전해봐”라고 하자, 시장이 “그럼 한번 막아봐”라고 응한 셈이다.
20개월만에 일드갭 역전…기대수익률 국채>주식
9월의 장기금리 급등으로 베선트가 패한 것일까? 그렇지 않다. 장기금리 상승세에 변화 조짐이 감지된다.
달이 차면 기우는 법이다. 금리가 높아질수록 MBS 듀레이션이 길어질 여지도 줄어든다. 조기상환이 이미 크게 줄었다면 금리가 더 올라도 추가로 줄어들 여지는 작아진다. 추가 헤지 매도도 작아질 수 있다.
연방주택금융청(FHFA)의 2026년 1분기 주택담보대출 통계를 리얼터닷컴이 분석한 결과, 현재 남아 있는 대출 가운데 금리가 6% 미만인 비중이 77.9%에 달했다. 신규 30년 고정 주택담보대출 금리는 1일 기준 7.28%다. 이미 낮은 금리로 빌린 상당수 대출자는 시장금리가 더 오르더라도 갈아탈 이유가 없다. 금리 상승이 추가 헤지 매도를 불러오는 힘도 점차 약해질 수 있다는 추론을 해볼 수 있다.
국채와 자금을 놓고 경쟁하는 하이퍼스케일러들의 조달 방식에도 변화가 감지된다. 아비바인베스터스가 알파벳·아마존·메타·마이크로소프트·오라클의 회사채 발행을 집계한 결과, 올해 6월 26일까지 발행한 약 1700억 달러 중 3분의 1 이상이 비달러채였다. 유로뿐 아니라 캐나다달러·스위스프랑·파운드·엔화로 조달 통화를 넓혔다. 이들의 데이터센터는 전 세계에 지어진다. 현지에서 쓸 돈을 현지 통화로 빌리면 환위험을 줄이고 투자자 저변도 넓힐 수 있다. 자금 조달 수요가 여러 통화로 분산되면 달러 채권시장에서 미국 국채와 벌이는 경쟁도 완화될 여지가 있다.
실제 장기금리의 절대 수준은 꽤 매력적인 구간으로 이미 접어들었다. 9월 25일 팩트셋(FactSet) 기준 S&P500의 12개월 선행 PER(주가수익비율)은 19.2배다. 이를 뒤집어 주가 대비 예상 이익의 비율로 바꾸면 약 5.2%다. 9월 30일 미국 국채 10년물 금리는 5.293%다. 월말 기준 주식과 채권의 기대수익률 차이(yield gap) 역전이다.
1일(현지시간) 미국 국채 10년물 금리는 장중 5.34% 안팎까지 올라 2002년 이후 최고치를 다시 썼지만, 이후 5.23~5.24% 수준으로 내려왔다. 7거래일 연속 상승세도 멈췄다. 높아진 수익률에 매수세가 유입된 점이 눈에 띈다.
직전 일드갭 역전은 2024년 12월과 2025년 1월이다. 일드갭이 역전된 2025년 1월 말에도 10년 국채 금리는 4.58%로 정점을 찍은 이후 올 2월 3.97%까지 떨어졌다.
그 이전 역전은 2003년 3월로 거슬러 올라간다. 미국은 인터넷 버블 때인 1998년 10월부터 2001년 7월까지 일드 갭이 역전됐었다.
주식에는 이익 성장의 가능성이 있지만 실적이 기대에 못 미칠 위험도 있다. 중동 사태와 유가가 변수지만 현재의 미국 10년 국채 수익률은 투자자에게 주식을 보유할 이유를 다시 따져보게 할 만하다.
“시장은 말했다. 들어라”
지난 9월 말 미국 10년 국채 금리는 전월 말 대비 54bp 상승했다. 저금리 시대가 끝난 2022년 이후 월간 변동폭을 보면 2022년 9월 68bp, 2022년 4월 57bp 이후 세 번째다. 월간 변동률로 따지면 11.4%로 2022년 4월 24.6%, 2022년 9월 21.6%, 2023년 9월 12.2%에 이어 네 번째다. 많이 움직였지만 2002년 이후 최고인 금리의 절대 수준을 감안하면 공황(panic)에 빠질 정도는 아니다.
드러켄밀러는 8월 WSJ 기고에서 “시장은 어떤 위원회도 갖지 못한 정보를 모으고, 그 정보는 가격을 통해 정책 결정자에게 전달된다”고 썼다. 그가 꼽은 ‘세계에서 가장 중요한 가격’도 미국 장기국채 금리다.
드러켄밀러는 베선트가 시장 개입에 나서게 만든 7월 이후 장기금리 상승세에 대해서도 “변동성은 절제되고 거래도 정상적”이라며 “(시장의) 기능 이상이 아니라 메커니즘이 제대로 작동한 결과”라고 진단했다.
1992년 베선트는 소로스펀드에서 드러켄밀러와 함께 파운드화 하락에 베팅해 큰돈을 벌었다. 시장의 흐름을 거슬러 파운드화 가치를 지키려던 영국은 결국 백기를 들었다. 2012~2013년에는 아베노믹스의 흐름을 정확히 읽었다. 엔화 약세와 일본 증시 상승에 크게 베팅해 다시 높은 수익을 올렸다. 한 번은 정부에 맞섰고, 한 번은 정부와 함께 갔다. 방향은 달랐지만 두 승리 모두 정책과 시장의 힘을 정확히 읽은 결과였다.
2026년의 베선트는 공격수에서 수비수로 변신했다. 재무장관이라는 막강한 권력을 쥐었지만 이번에는 시장의 반대편에 서서 고전하고 있다. 아이러니다. 지금 드러켄밀러라면 이렇게 말할지 모른다.
“시장은 이미 말했다. 들어라(The market has spoken. Listen.)”
[지식 박스] 채권의 ‘볼록성(Convexity)’과 ‘음(-)의 볼록성’이란?
볼록성: 금리와 채권 가격은 반대로 움직입니다. 보통은 금리가 떨어질 때 가격이 더 많이 오르고, 금리가 올라도 가격은 생각보다 적게 떨어집니다. 이처럼 투자자에게 유리한 ‘위로 볼록한 형태의 쿠션 효과’를 볼록성이라 합니다.
음(-)의 볼록성(Negative Convexity): 반대로 금리가 오를 때는 채권 가격이 폭락하고, 금리가 내려갈 때는 가격이 별로 안 오르는 투자자에게 극히 불리한 상태입니다. 주택담보대출채권(MBS)이 대표적입니다.
볼록성 위험(Convexity Risk): 금리가 상승할 때 MBS의 예상 만기(듀레이션)가 갑자기 길어지면서 채권 가격 하락 폭이 훨씬 커지는 위험을 뜻합니다. 기관들이 이 위험을 막으려고 국채를 더 파는 바람에 금리 상승의 악순환이 벌어집니다.
kyhong@heraldcorp.com