아타나시오스 밤바키디스 부국장 인터뷰
지급 디지털화 신뢰 핵심, 중앙은행이 중심
토큰화 시장 650억달러…채권·MMF 대부분
확산 땐 레버리지·유동성 위험 커질 수 있어
대표적으로 RP 지목, 헤지펀드 중심 가능성 제기
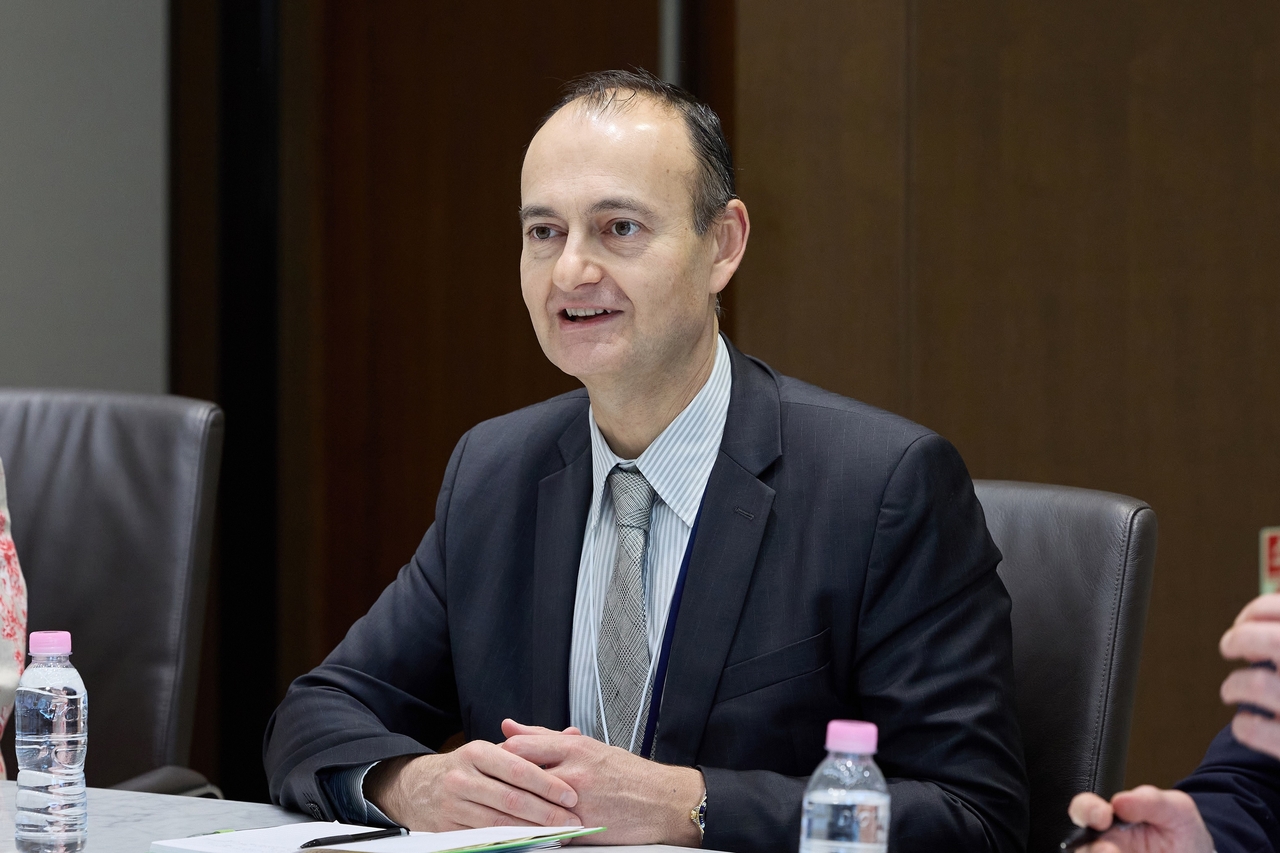
[헤럴드경제=김벼리 기자] 아타나시오스 밤바키디스(Athanasios Vamvakidis) IMF(국제통화기금) 통화자본시장국(Monetary and Capital Markets Department) 부국장(Deputy Director)은 “지급결제가 디지털화하는 세상에서는 중앙은행이 그 과정의 중심에 있어야 한다”고 주장했다.
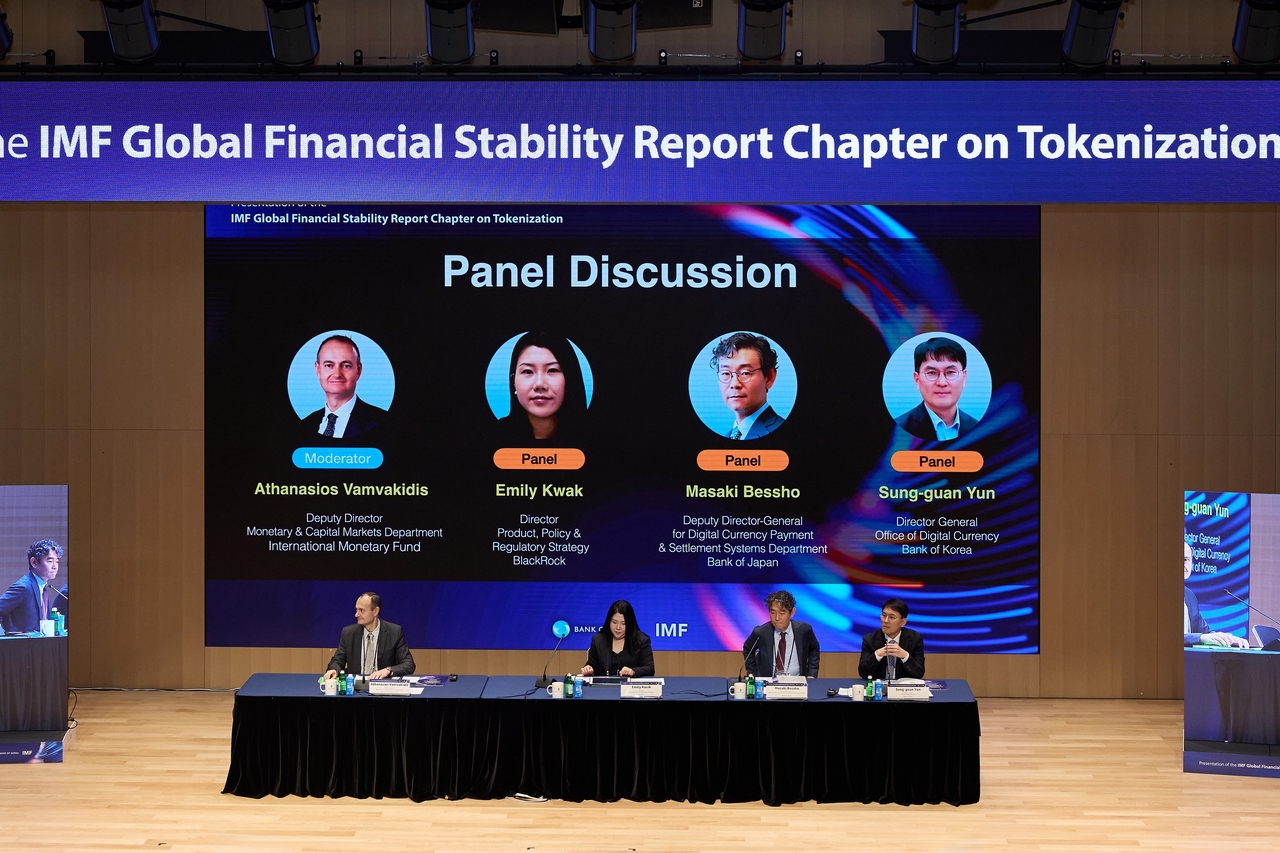
밤바키디스 부국장은 8일 오후 한국은행과 IMF가 공동으로 개최한 ‘토큰화의 확대: 새로운 효율성과 취약성’ 보고서 발표 행사 이후 기자들과 진행한 인터뷰에서 이같이 말했다.
이 보고서는 IMF ‘GFSR(글로벌금융안정보고서)’에 별도의 장으로 수록됐다. IMF는 글로벌 금융시스템 리스크와 취약성을 평가하기 위해 연 2회 GFSR을 발간하고 있다.
토큰화란 채권·주식 같은 금융자산을 블록체인 같은 분산원장에 디지털 토큰으로 기록하는 기술을 말한다. 여러 중개 기관이 따로 관리하던 장부를 하나로 합쳐 거래 비용을 줄이고 결제 속도를 높일 수 있다. 시장은 아직 작다. 보고서에 따르면 7월 기준 토큰화 실물자산 시장은 650억달러(약 87조원) 규모다. 이 중 채권·MMF가 약 480억달러, 주식은 약 23억달러 수준이다.
아울러 보고서는 토큰화 시장 성장의 조건으로 규제의 명확성과 안전하고 확장할 수 있는 결제자산 등을 꼽았다. 증권을 사고팔 때 오가는 돈은 중앙은행 화폐로 결제하는 것이 바람직하다는 주장이다. 민간이 발행한 예금토큰이나 스테이블코인을 쓰면 발행사의 신용·유동성 리스크나 전염 리스크, 그리고 특정 발행사에 쏠리는 집중 리스크 등이 따를 수 있다는 이유에서다.
이에 대해 밤바키디스 부국장은 “지급이 디지털화되는 환경에서는 신뢰가 핵심인 만큼 중앙은행이 중심에 서야 한다”고 강조했다. 카이오 폰세카 페헤이라(Caio Fonseca Ferreira) IMF 부과장(Deputy Division Chief)도 “(결제)인프라가 시스템적으로 중요해지면 국제 기준상 통상 중앙은행 화폐 형태를 권고한다”고 설명했다.
CBDC(중앙은행 디지털화폐) 도입에 따른 사생활 침해 우려에 대해 밤바키디스 부국장은 “현금 거래의 경우에는 완벽한 사생활이 보장되지만 디지털로 전환하는 순간 프라이버시 우려가 유효해진다. 적절한 규제가 필요한 이유”라며 “토큰화, 스테이블코인, 예금 토큰화, 혹은 CBDC로 나아가는 세상에서 해결되지 못할 이유는 없다. 결국 규제의 문제”라고 말했다. 카이오 부과장은 “프레임워크(체계) 설계를 통해서도 해결할 수 있다”며 토큰화의 법·제도적 지위에 대한 규제 명확성, 안전하고 건전하며 확장 가능한 결제 자산의 확보 등을 거론했다.
토큰화가 앞으로 확산하면 리스크가 커질 수 있다는 경고도 제기됐다. 보고서는 앞으로 토큰화가 확산하면 운영·인프라 의존도가 높아지고, 레버리지(차입)·유동성 같은 전통적 리스크가 새로운 경로로 증폭될 수 있다고 진단했다. 현재 규모에서는 토큰화에 따른 시스템 리스크는 제한적이지만 광범위하게 확산하면 금융시장 인프라와 법적 기반, 유동성 관리가 금융안정의 핵심 과제로 떠오를 수 있다는 것이다.
카이오 부과장은 “담보 관리 효율성이 향상되면서 금융기관들이 레버리지를 한층 더 일으킬 가능성이 있다”며 “그 상태에서 외부 충격이 발생하면 레버리지 증대에 따른 파급력이 지금보다 훨씬 더 커질 수 있다”고 경고했다.
대표적인 사례가 RP(환매조건부채권) 시장이다. RP란 채권 등을 담보로 맡기고 단기 자금을 빌리는 거래다. 담보를 얼마나 빨리 옮기고 다시 쓸 수 있느냐가 차입 규모를 좌우하기 때문에 헤지펀드 등이 레버리지를 일으키는 수단으로도 활용하고 있다. 보고서에 따르면 토큰화 RP의 담보 관리 효율성이 주목을 받으며 거래가 늘어나고 있다. 거래 규모는 30일 이동평균 기준 약 3710억달러다. 밤바키디스 부국장은 “헤지펀드들은 변화의 최전선에서 시장을 이끄는 선두 주자인 경우가 많기 때문에 관련 위험의 일부가 이들의 행태나 운용 방식에서 가장 먼저 가시화할 수 있다”고 말했다.
여기에 24시간 거래와 자동 청산까지 겹치면 마진콜(추가 증거금 요구)과 청산이 더 빨라져 스트레스 상황에서 환매 등 유동성 리스크가 커질 수 있다고 보고서는 짚었다. IMF가 미국 토큰화 주식시장을 분석한 결과 전통 주식시장보다 유동성은 낮고 변동성은 약 1.5배 컸다.
다만 토큰화가 금융시스템 리스크로 부상할 수 있는 규모에 대해서는 확답을 피했다. 카이오 부과장은 “단일 차원만 보고 시스템적 위험 여부를 단정할 수는 없다”며 “전체적인 규모는 물론, 이용자 특성, 다른 상품이나 대안의 존재 여부 등을 다각도로 검토해야 한다”고 말했다.
토큰화는 외환시장과 통화정책에도 영향을 끼칠 것으로 보인다. 밤바키디스 부국장은 토큰화가 외환시장에 미칠 영향에 대해 “기존에는 부담하지 않았던 환 위험을 투자자가 새로 떠안아야 해 외환시장 변동성이 확대되는 상황이 연출될 수 있다”면서도 “외환 시장은 전 세계에서 가장 규모가 큰 거대 시장이기 때문에 지나치게 우려할 필요는 없다”고 말했다. 카이오 부과장은 “토큰화가 해외 자산에 대한 접근성이나 외국인 투자자의 국내 투자 접근성을 높여주지만 이런 접근은 기본적으로 규제 대상인 금융기관을 거친다”며 “자본 유출입 수준이 우려할 만한 단계에 도달할 경우 정부는 필요에 따라 자본이동 관리 조치를 시행할 수 있다”고 덧붙였다.
이어 통화정책에 대해 밤바키디스 부국장은 “자본 유출입으로 외환시장에서 오버슈팅(과도한 환율 변동)이 발생하면 통화정책 기조를 설정하는 방식에 직접적인 영향을 미치게 된다”며 “펀더멘털(기초여건)이 약한 국가는 통화의 달러화 위험이 불거질 수 있다”고 말했다. 그러면서 “거시경제의 내실을 다지고 체질을 개선하는 것이 더 중요해질 것”이라고 강조했다.
한편 ‘프로젝트 한강’ 등 한은이 추진 중인 사업에 대해 밤바키디스 부국장은 “한국이 ‘준비금(reserves) 토큰화’를 추진하는 것으로 이해한다”고 짧게 답했다. 카이오 부과장은 “한국 사업에 대한 별도 평가는 하지 않았다”며 “한국의 시도가 보고서의 권고 일부를 다루는 것으로 이해한다”고 말했다.
한은은 기관용 CBDC를 토대로 시중은행이 예금토큰을 발행하는 ‘프로젝트 한강’ 2단계를 추진하고 있다. 재정경제부는 내년 기관용 CBDC와 연계한 ‘국채 토큰화 실증사업’을 추진하겠다고 밝혔다.
kimstar@heraldcorp.com