메리츠증권, 제주항공 투자의견 매수 유지
다만 유가에 밸류에이션 영향 불가피
[헤럴드경제=김성미 기자] 메리츠증권은 제주항공이 영구채 발행으로 시장 우려감은 모두 해소했다며 투자의견 ‘매수’, 목표주가 2만6000원을 유지했다.
배기연 메리츠증권 연구원은 “제주항공은 790억원의 영구채 발행을 통해 리스크에 대한 예방적 조치를 완료했다”며 “1분기 말 이연법인세자산 2360억원의 향후 비용처리를 감안해도 자본 우려는 이제 없다”고 밝혔다.
미지수였던 일본의 재개 분위기가 형성된 점도 긍정적이다.
배 연구원은 “일본이 6월부터 조건부 입국을 허가하는 등 2021년 1월 신규 입국 전면 금지 발표 후 17개월만”이라며 “팬데믹 전 제주항공의 국제선 매출의 32%를 차지하던 일본의 재개 가능성은 LCC 전반에 긍정적”이라고 평가했다.
다만 LCC업체들의 밸류에이션 향방은 유가에 결정될 것으로 분석했다.
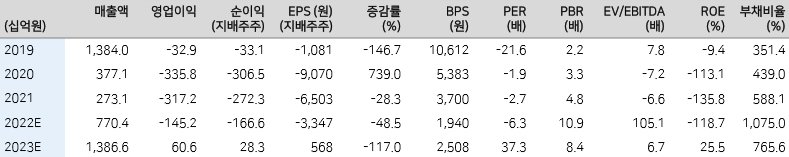
그는 “2023년 제주항공의 상각전영업이익(EBITDA) 2226억원을 예상하며 유가 전망에 따른 연료비 부담을 반영하면 적정주가 하향이 불가피하다”며 “미국 서부텍사스산 중질유(WTI) 60~120달러 구간에서 밸류에이션은 1만4480~2만8348원”이라고 내다봤다.
miii03@heraldcorp.com