중국 정부가 기준금리ㆍ지급준비율을 동시 인하한데 이어 또다시 추가 유동성 공급에 나서면서 시장의 관심이 쏠리고 있다. 전문가들은 중국 정부의 직접적 유동성 공급 조치로 부양의지를 재차 보여주면서 투자심리가 살아날 것으로 보고 있지만 그 효과에 대해선 단기적일 것이라는 분석을 내놓고 있다.
일각에서는 오히려 중국 정부가 깜짝 카드를 계속해서 제시하는 이유가 경기 둔화가 생각보다 더 우려스럽다는 방증이라는 분석도 내놓고 있다.
실제로 중국의 8월 제조업 구매관리지수(PMI)는 7월 47.8에서 47.1로 하락했다. 2009년이래 가장 낮은 수준이다. 7월 수출을 비롯 산업생산, 고정자산투자 등 실물지표도 시장 컨센서스보다 낮게 나왔다. 실물지표의 약화가 이어지자 증시도 단기 급등과 급락을 거듭하며 변동성이 커지는 양상을 보이고 있다.
전문가들은 중국 정부의 부양카드는 단기 호재에 그칠 뿐 중국 경제에 대한 우려를 근본적으로 없애기엔 역부족으로, 추가 부양책이 필요하다는 입장이다.
노이만 HSBC 이코노미스트는 “과도한 비관론 억제와 투자심리 회복 등을 위해 서킷브레이커가 필요하다며 “당국의 추가 부양책이 시행돼야 할 것”이라고 지적했다. 미국의 경제조사기관인 콘퍼런스 보드도 “금리 인하는 철강 등 과잉설비 국영기업으로의 자본유입 증가를 초래해 생산자물가지수 하락과 실질금리 상승 등을 불러와 중국경제에 도움되지 못할 것”이라 평가했다.
박소연 한국투자증권 연구위원은 “추가적인 금리와 지급준비율 인하가 일어나지 않는 한 이번 조치는 제한적일 것”이라고 전망했다.
김경환 하나대투증권 연구원도 “이번 부양책은 자본 유출 압력에 대응해 유동성을 공급하는 방어적인 성격이 강하다”며 “추가적인 자본 유출과 환율절하 압력으로 작용한다는 점 등을 고려하면 시장 회복 강도는 여전히 제한적일 것”이라고 내다봤다.
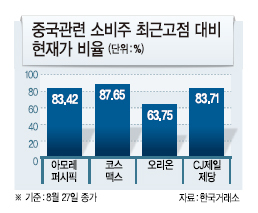
한편 중국발 쇼크에 흔들렸던 코스피 시장은 연속 상승세를 보이고 있다. 중국 정부의 적극적 경기부양의지를 확인한 투자자들이 화장품ㆍ유아ㆍ음식료 등 중국관련소비주 매수에 나서면서 일제히 반등한 것이다. 하지만 중국 내수가 장미빛 전망 일색이던 지난 5월과 6월 최근 고점 대비해서는 여전히 40~80% 수준으로 하락폭을 만회하기엔 상당한 시간이 걸릴 것으로 보인다.
이한빛 기자/
vicky@heraldcorp.com