[헤럴드경제=박세환 기자] 하나대투증권은 31일 롯데제과에 대해 “롯데그룹 지배구조 개편의 수혜 대상이 될 것”이라면서 목표주가로 240만원을 제시했다.
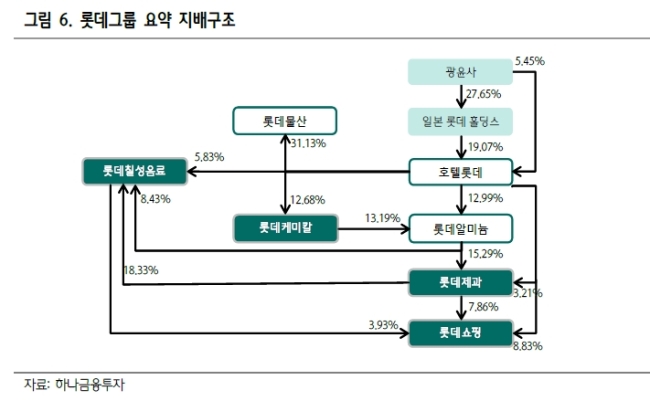
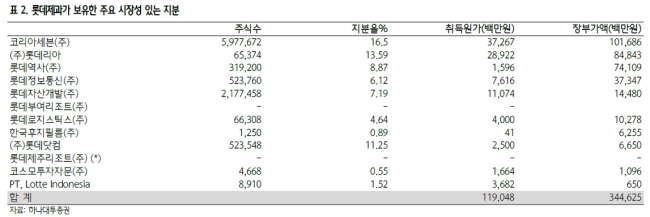
심은주 하나대투증권 연구원은 “롯데제과는 롯데쇼핑 7.86%, 롯데칠성 19.29%, 롯데푸드 9.32% 등 계열사 지분을 보유, 지배구조 핵심에 위치한다”며 “보유 상장 계열사 지분 가치가 1조5000억원에 육박해 지배구조 개편에 따른 기업 가치 제고가 예상된다”고 말했다.
심 연구원은 “올해 연결 기준 매출액 및 영업이익은 작년 대비 각각 3.4%, 6.8%증가할 것으로 추정된다”며 “롯데제과의 본업도 좋아지고 있다”고 덧붙였다.
롯데 제과의 국내 제과 매출은 롯데브랑제리 합병(2014년 8월) 효과와 신제품 판매 호조(말랑카우 캔디, 꼬칼콘 허니버터 등), 롯데리아 향 판매 확대에 기인해 전년대비 +6.6% 증가할 것으로 예상된다. 하반기 롯데브랑제리의 브랜드 리뉴얼과 빙과 가격 인상 효과가 반영되면서 견조한 실적세가 지속될 것으로 분석했다.
심 연구원은 해외 제과 부문은 국가별 투트랙(Two-Track) 전략을 통해 실적 개선을 꾀할 것이라고 전망했다. 인도는 다음달 뉴델리 공장 가동을 통해 하반기 탑라인 성장이 기대된다. 중국은 채널 구조조정과 제품 최소유지상품단위(SKU) 축소를 통해 영업적자 폭을 줄여나갈 것으로 전망했다.
greg@heraldcorp.com