[헤럴드경제=김지헌 기자] 키움증권은 16일 오리온이 올해 1분기 시장 예상치를 웃도는 영업이익을 올렸으며 2분기에도 매출이 늘 것으로 예상된다며 투자의견 ‘매수’와 목표주가 123만원을 유지했다.
박상준 키움증권 연구원은 “오리온의 1분기 연결 기준 매출과 영업이익은 작년 동기보다 각각 5.5%, 11.3% 성장했으며 특히 영업이익은 시장 컨센서스를 10% 이상 상회했다”며 “이는 중국과 베트남 제과 부문에서 수익성이 시장 기대치보다 높았기 때문”이라고 평가했다.
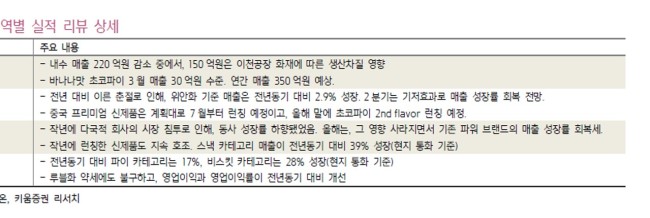
또 “중국 시장의 1분기 매출 성장률은 2.9%로 다소 부진한 모습을 보였지만 2분기에는 신제품 효과와 감자스낵 시장 호조에 힘입어 10%까지 오를 것”이라고 내다봤다.
이어 “내수 시장도 신제품 론칭에 따라 하반기부터 매출이 증가세로 돌아설 것이며, 베트남과 러시아 시장은 환율 여건이 불리하지만 지속적인 신제품 출시를 통해 매출과 영업이익이 증가할 것”이라고 덧붙였다.

Google News
에서 헤럴드경제 팔로우