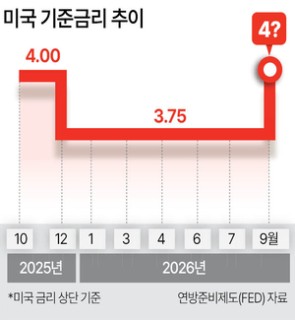
[헤럴드경제=홍태화 기자] 최근 미국 국채 금리가 19년 만의 최고 수준까지 오른 가운데 금값도 석 달 만의 최고치를 기록했다. 금리가 오르면 금값이 떨어진다는 교과서적 관계가 최근 들어 뒤집힌 것이다. 금 관련 상장지수펀드(ETF)에도 개인 자금이 몰리고 있다. 시장에서는 금리를 밀어 올린 요인이 물가 우려에서 미국 재정에 대한 불신으로 옮겨간 결과라는 분석이 나온다.
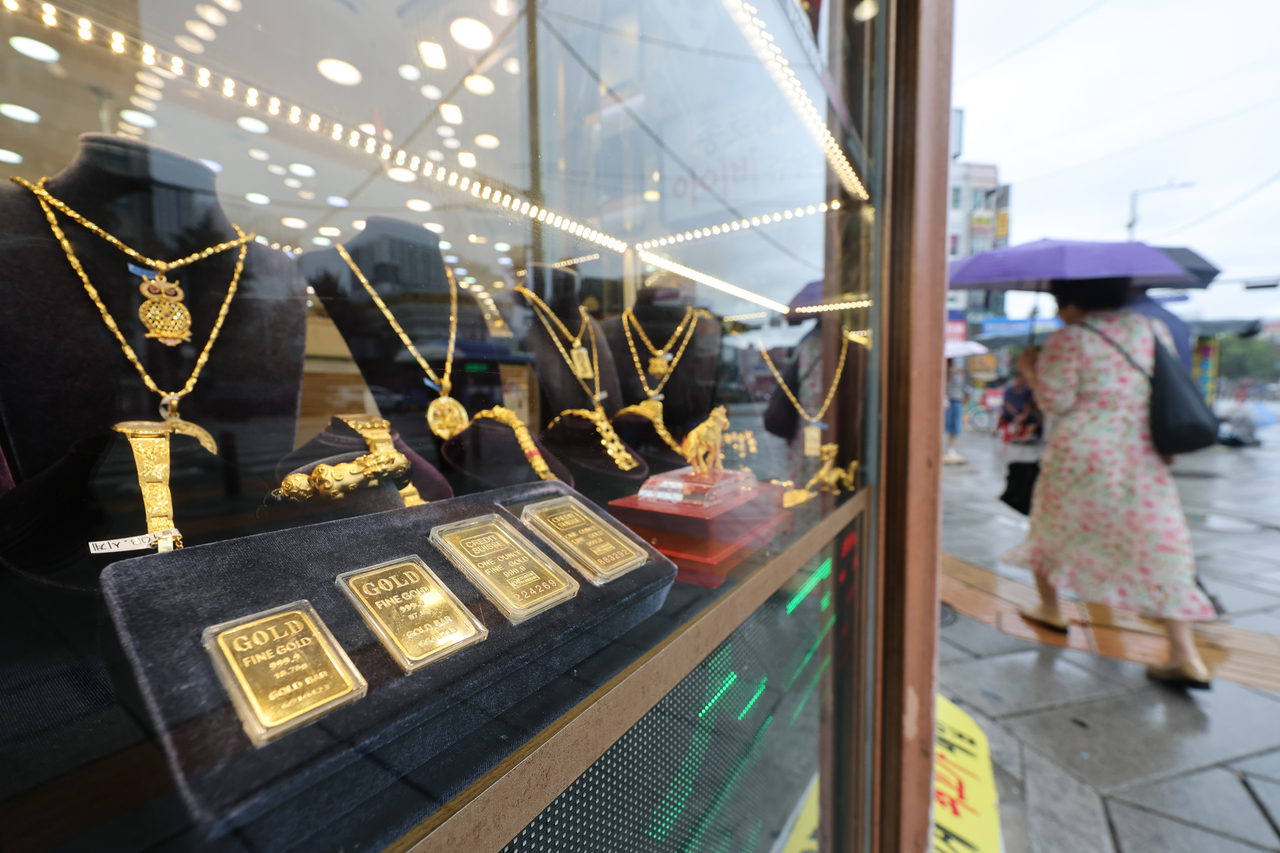
25일(현지시간) 뉴욕 시장에서 현물 금 가격은 0.3%가량 오른 온스당 4660달러대에 거래됐다. 장중 3개월여 만의 최고치를 기록한 뒤 상승 폭을 줄였다. 한 달 전과 비교하면 15% 가까이 올랐다.
같은 날 10년 만기 미국 국채 금리는 6.5bp 하락한 4.638%, 30년 만기 국채 금리는 5.6bp 하락한 5.174%를 기록했다. 소폭 하락했지만 여전히 높은 수준이다. 30년물은 지난 18일 장중 19년 만의 최고치를 기록한 뒤 5%대에서 움직이고 있고, 10년물도 같은 날 19개월 만의 최고인 4.75%를 찍은 뒤 4.6%대에 머물고 있다.
이론상 금과 금리는 반대 방향으로 움직인다. 금은 이자나 배당을 낳지 않아 금리가 오르면 보유에 따른 기회비용이 커지고, 자금은 이자를 주는 국채로 이동한다.
올해 상반기가 이 관계에 들어맞는 구간이었다. 금 선물 가격은 1월 말 온스당 5318달러로 사상 최고 종가를 기록한 뒤 6월 약 3990달러까지 25%가량 떨어졌다. 2월 말 미국과 이란의 갈등이 격화되며 국제유가가 뛰자 인플레이션 우려가 커졌고, 시장이 연방준비제도(Fed)의 금리 인하 전망을 걷어내고 인상 가능성을 반영하기 시작한 영향이다.
최근 국면은 다르다. 8월 들어 장기금리가 19년 만의 최고 수준까지 오르는 동안 금값도 15% 가까이 뛰었다. 시장에서는 금리와 금값의 동반 상승은 금리를 밀어 올린 요인이 달라졌기 때문이라는 분석이 나온다.
장기금리는 크게 두 조각으로 나뉜다. 하나는 시장이 예상하는 정책금리 경로다. 물가가 오를 것 같으면 연준이 기준금리를 올릴 것으로 보고 국채를 팔게 된다. 이 경우 시중 금리 전반이 올라 이자를 낳지 않는 금에는 불리하다. 상반기 금값 급락이 여기에 해당한다.
다른 하나가 기간프리미엄(term premium)이다. 장기 국채를 만기까지 보유하는 위험을 감수하는 대가로 투자자가 요구하는 추가 금리다. 재정적자가 불어나고 국채 발행 물량이 쏟아지면 투자자들은 수십 년 뒤까지 원리금을 온전히 받을 수 있을지 의심하게 되고, 그만큼 높은 금리를 요구한다.
이때는 금리 상승의 의미가 달라진다. 돈값이 비싸진 것이 아니라 국채라는 자산의 신뢰가 떨어졌다는 신호이기 때문이다. 이자를 더 얹어줘야 팔린다는 사실 자체가 위험 신호로 읽히는 국면에서는, 가치를 오래 보관할 수단을 찾던 자금이 국채를 떠나 또 다른 가치저장 수단인 금으로 향할 수 있다. 재정 우려가 국채 금리와 금값을 동시에 밀어 올리는 구조다.
이은택 KB증권 이사는 “장기금리가 재정 신뢰도에 대한 의심을 반영한다는 점을 생각하면 그 관계를 이해하기 어렵지 않다”며 “장기금리 상승 압력을 제어하기 쉽지 않다고 보는 투자자라면 금도 장기적인 관점에서 조금씩 모아갈 필요가 있다”고 말했다. 단기적으로 장기금리가 안정되면 금값 상승세는 잠시 쉬어갈 수 있다고 덧붙였다.
이미 국내 투자자 자금은 빠르게 금 ETF로 유입되고 있다. 한국투자신탁운용의 ACE KRX금현물 ETF로 유입된 개인투자자 순매수 누적액은 연초 이후 2000억원을 넘어섰다.
한국거래소에 따르면 올해 초부터 24일까지 이 상품의 개인순매수액은 2116억원이다. 8월 한 달 동안에만 655억원 이상이 들어왔고, 이달 모든 거래일에 하루도 빠짐없이 개인 순매수가 이어졌다. 최근 1년간 개인순매수액은 1조356억원에 달한다.
전체 자금 유입은 연초 이후 24일까지 6935억원으로, 국내 상장 원자재 ETF 28개 중 가장 많았다. 24일 기준 순자산액은 4조2712억원으로 원자재 ETF 중 최대 규모다.
수익률도 회복됐다. KRX 금 시세는 8월 첫 거래일부터 24일까지 그램당 11.3% 올랐고, ACE KRX금현물 ETF는 같은 기간 12.76% 상승했다. 최근 1년과 3년, 상장 후 수익률은 각각 38.07%, 147.72%, 191.45%다.
실물 금과 비교해 ETF의 접근성이 좋다는 점도 자금 유입 배경으로 꼽힌다. 골드바 등 실물 금은 매수 시 부가가치세 10%와 세공비가 붙고 보관 부담이 따르지만, ETF는 증권계좌에서 주식처럼 소액으로 매매할 수 있고 연금계좌에도 담을 수 있다. 선물이 아닌 현물 지수를 추종하는 상품은 만기 교체 비용도 발생하지 않는다.
남용수 한국투자신탁운용 ETF본부장은 “최근 주식형 자산의 변동성이 커지면서 금현물 ETF를 포트폴리오에 담으려는 개인투자자들의 수요가 늘어났다”며 “금현물 ETF는 장내 선물 상품과 달리 월물 교체에 따른 롤오버(Roll-over) 비용이 발생하지 않아 장기 보유 시 비용 효율성이 높다”고 말했다.
th5@heraldcorp.com