[헤럴드경제 = 박영훈 기자] 삼성증권은 22일 부진한 업황에도 불구하고 현대제철에 대해 투자의견 매수 및 목표주가 9만원을 유지한다고 밝혔다.
백재승 연구원은 “동사의 1분기 연결기준 매출 및 영업이익은 각각 전분기대비 8.9%, 27.5% 감소한 3.9조, 3,524억원으로 후자는 컨센서스를 8.9% 하회할 것으로 예상된다”며 “1분기는 전통적인 비수기인 동시에 현대기아차의 높은 재고 및 생산량 감소세 등을 고려할 때 동사의 자동차용 강판 물량 제공에도 다소간의 조정이 존재할 것으로 예상된다”고 분석했다.
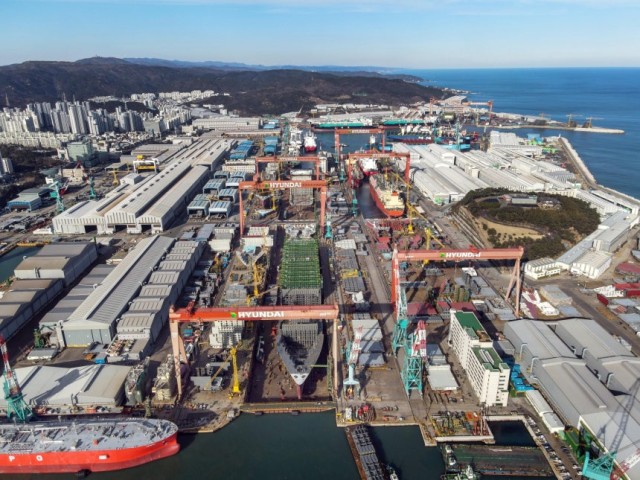
그는 “원재료 가격 하락 폭이 작년 수준을 상회할 가능성이 제한적임을 고려할 때 자동차, 조선 등 주요 전방산업의 업황 회복이 미진한 현 상황에서 편안한 투자를 실행하기는 힘들 것”이라며 “그러나 국내 건설경기 회복세 및 인수 자회사의 수익성 개선 가능성, 그리고 특수강 투자를 통한 미래의 담보된 이익 등은 현 상황 하에서의 기회 요인으로 작용한다”고 덧붙였다.
/
park@heraldcorp.com